
I mercati azionari hanno raggiunto nuovi massimi la scorsa settimana, mentre gli investitori sembrano essere tornati ad abbracciare il rischio. In particolare, i titoli legati all’AI hanno attirato l’interesse degli investitori, con molti titoli che hanno registrato settimane molto positive. Allo stesso tempo, i rendimenti dei Treasury a 10 anni sono aumentati di circa 100 punti base. Il Treasury a 30 anni ha superato la soglia del 5,2% per la prima volta dal 2007 (sotto). Normalmente, i mercati azionari tendono a scendere quando i tassi aumentano, il che solleva la domanda: quale dei due mercati ha ragione?
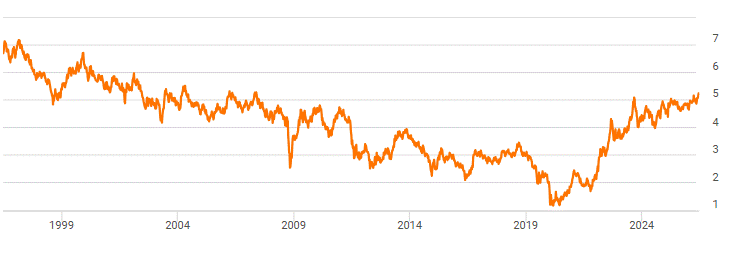
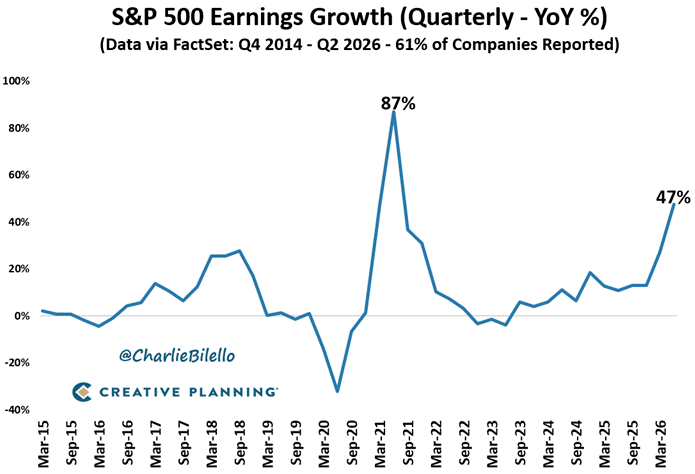
I mercati azionari sono stati sostenuti da una forte crescita degli utili (sotto). Con la maggior parte delle principali società dell’S&P 500 che ha ormai pubblicato i risultati, la crescita degli utili nel complesso ha soddisfatto o superato le stime di consenso. La narrativa dominante è stata che l’economia statunitense sia molto forte, nonostante tutte le notizie macroeconomiche negative (inflazione, guerra, ecc.).
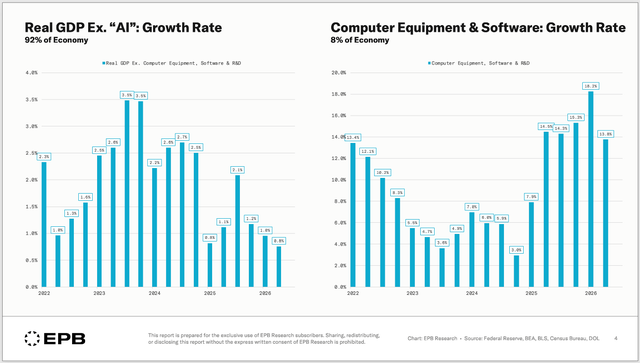
L’economia sembra essere trainata in larga misura dalla spesa in conto capitale (capex) legata all’AI. Attualmente si prevede che quest’anno rappresenterà più del 2% del PIL statunitense, per un totale superiore a 700 miliardi di dollari. Ciò che preoccupa molti osservatori è che i recenti dati sulla crescita del PIL — +0,5% nel quarto trimestre del 2025, +1,6% nel primo trimestre del 2026 e +1,5% nel secondo trimestre del 2026 — suggeriscono che l’economia si troverebbe in condizioni difficili senza l’aggressivo processo di espansione dell’infrastruttura AI attualmente in corso (sotto).
L’altra grande preoccupazione è che la maggior parte dei ricavi e del portafoglio ordini che sostengono questa crescita provenga da OpenAI e Anthropic, nessuna delle quali è redditizia. Ad esempio, si stima che il 70% dei ricavi di Microsoft legati all’AI provenga da OpenAI. Se una delle due società dovesse incontrare difficoltà, l’intero ecosistema dell’AI potrebbe risentirne.
Inoltre, si ritiene che gli attuali ricavi legati all’AI siano pari a circa 150 miliardi di dollari, mentre il capex è prossimo a superare 1.000 miliardi di dollari all’anno. È difficile capire come questi investimenti possano essere in grado di generare un rendimento ragionevole.
A titolo di esempio, David Cahn, partner di Sequoia Capital, ha aggiornato la propria analisi dei rendimenti sugli investimenti nelle infrastrutture AI, stimando che l’industria dell’AI dovrebbe generare 3.000 miliardi di dollari di utili per coprire la spesa prevista e i relativi costi entro il 2026. Secondo PANews, che cita TechCrunch, Cahn ha calcolato gli investimenti globali nelle infrastrutture AI in circa 1.500 miliardi di dollari nel 2026 e ha affermato che, aggiungendo i costi operativi dei data center e i profitti degli operatori, gli utili richiesti all’industria salgono a 3.000 miliardi di dollari, una cifra che, secondo lui, potrebbe persino essere sottostimata.
Attualmente, l’intero mercato del software è stimato in circa 900-950 miliardi di dollari. L’AI dovrà avere un impatto realmente trasformativo in tempi molto brevi per giustificare gli attuali livelli di spesa. I rialzisti non sembrano preoccupati da queste argomentazioni, poiché vedono un potenziale quasi illimitato per l’AI nel consentire alle aziende di generare ricavi e ridurre i costi, aumentando così significativamente gli utili.
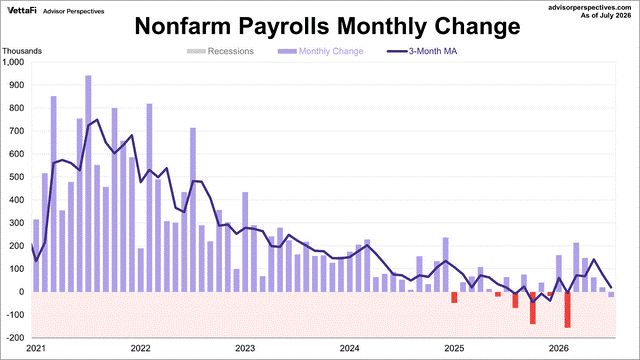
Il mercato obbligazionario non sembra altrettanto convinto. La crescita dell’occupazione a luglio è stata negativa e vi sono state importanti revisioni al ribasso dei dati di maggio e giugno. Ciò ha proseguito una tendenza di indebolimento della crescita dell’occupazione negli Stati Uniti (sotto).
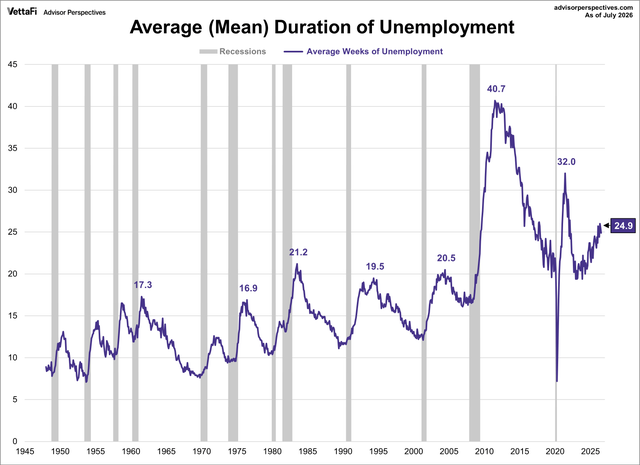
La durata media della disoccupazione suggerisce che i lavoratori stiano incontrando difficoltà sempre maggiori nel trovare un nuovo impiego (sotto, primo). La durata media della disoccupazione è pari a 25 settimane ed è in aumento. Si tratta di livelli osservati solo altre due volte dal 1950: in seguito alla Grande Crisi Finanziaria e, per un breve periodo, nel periodo successivo al Covid.
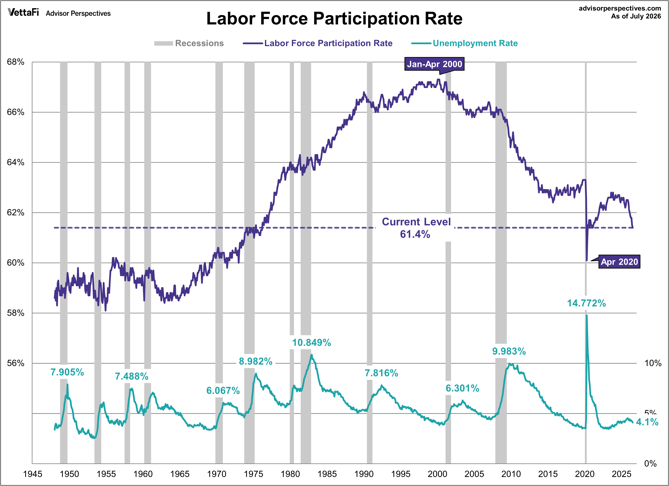
Inoltre, il tasso di partecipazione alla forza lavoro è sceso a livelli che non si osservavano dagli anni ’70, quando le donne non erano ancora entrate pienamente nel mercato del lavoro (sotto, secondo). Alcuni di questi trend possono essere attribuiti all’invecchiamento della popolazione e all’uscita anticipata dal mercato del lavoro.
L’altra grande preoccupazione per il mercato obbligazionario riguarda i livelli crescenti di debito, sia nel settore pubblico sia in quello corporate. Gli Stati Uniti rappresentano circa il 40% del mercato obbligazionario globale, quindi i cambiamenti all’interno di questo mercato possono avere effetti ben oltre i confini statunitensi.
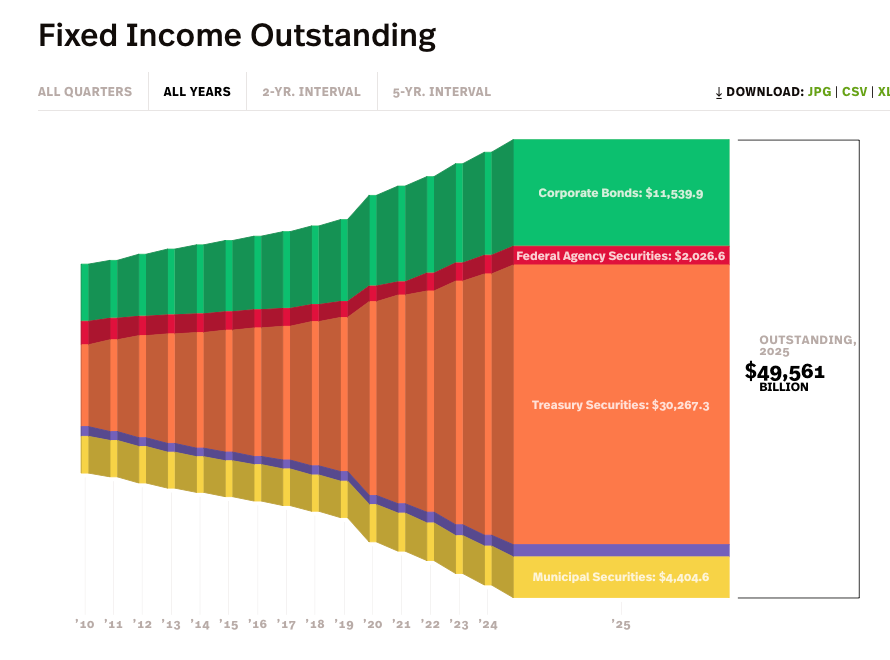
Il mercato statunitense complessivo del reddito fisso vale circa 50.000 miliardi di dollari, di cui 11.000 miliardi rappresentati da debito corporate (sotto). Le recenti azioni del Tesoro statunitense per intervenire a sostegno dello yen sono state interpretate meno come un gesto di assistenza nei confronti di un alleato e più come un tentativo degli Stati Uniti di proteggere il proprio mercato obbligazionario di lungo periodo.
Il Giappone detiene oltre 1.000 miliardi di dollari di debito statunitense e l’ipotesi era che potesse essere costretto a vendere parte delle proprie partecipazioni per finanziare il sostegno allo yen. Intervenendo a sostegno della valuta, gli Stati Uniti stavano anche contribuendo a evitare un eccessivo aumento dei rendimenti obbligazionari di lungo periodo. Si tratta di una questione di primaria importanza per gli Stati Uniti, poiché quest’anno sono attesi un deficit fiscale di circa 2.000 miliardi di dollari e costi per il servizio del debito che sono ormai la seconda voce di spesa pubblica più elevata.
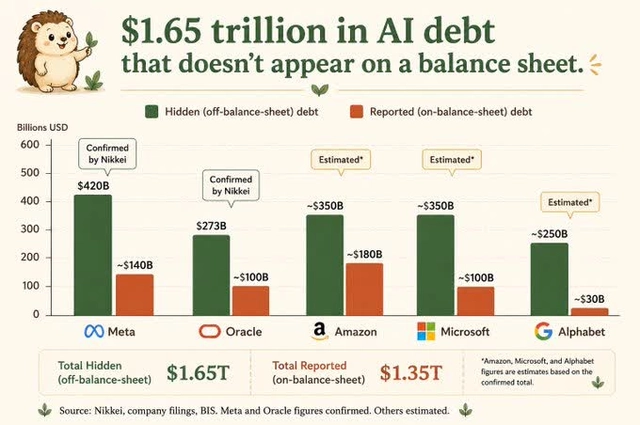
Una recente analisi di Nikkei Asia suggerisce che i grandi hyperscaler globali abbiano accumulato ulteriori 1.650 miliardi di dollari di debito che non compare nei loro bilanci (sotto). Se questo comportamento dovesse continuare, i mercati obbligazionari potrebbero iniziare a mettere seriamente in discussione la sostenibilità della strategia legata all’AI.
La maggior parte di queste società è già passata a una situazione di flusso di cassa libero negativo e questo debito “aggiuntivo” potrebbe rivelarsi un peso significativo. Ciò è particolarmente preoccupante considerando che molte di queste aziende (ad esempio Meta, Oracle, Google e SpaceX) hanno iniziato a vendere la capacità in eccesso, poiché il loro utilizzo attuale non è sufficiente a giustificare i costi sostenuti.
Considerazioni per gli investitori:
Il mercato sembra trovarsi in una posizione precaria, che potrebbe richiedere mesi per essere chiarita. La crescita degli utili sembra giustificare gli attuali multipli di valutazione elevati (circa 40 volte utilizzando il rapporto prezzo/utili corretto per il ciclo, o CAPE).
Tuttavia, i consumatori non sembrano beneficiare in modo significativo della spesa legata all’AI. Non solo il livello di disoccupazione è preoccupante, ma anche i risparmi dei consumatori si stanno avvicinando ai minimi storici. Ciò suggerisce che potrebbe bastare poco per innescare una fase di forte vendita sui mercati.
Gli investitori dovrebbero monitorare attentamente le proprie posizioni caratterizzate da multipli elevati, per assicurarsi di non essere coinvolti in un’eventuale fase di ribasso. Le preoccupazioni del mercato obbligazionario non dovrebbero essere sottovalutate.