
Sembra che l’inflazione sarà un problema persistente nel prossimo futuro, nonostante ciò che molti ottimisti, inclusi i Governi federali, continuano a dire a chiunque voglia ascoltarli. Le ragioni a favore di una prosecuzione dell’inflazione si sono rafforzate a seguito dei recenti sviluppi in Medio Oriente e dell’escalation delle guerre commerciali in Nord America. Gli effetti dell’inflazione non hanno ancora colpito duramente l’economia, ma i rischi che raggiunga un punto di svolta sembrano essere in aumento. I rendimenti delle obbligazioni a lunga scadenza indicano aspettative di inflazione in aumento a livello globale nella maggior parte delle principali economie (sotto).
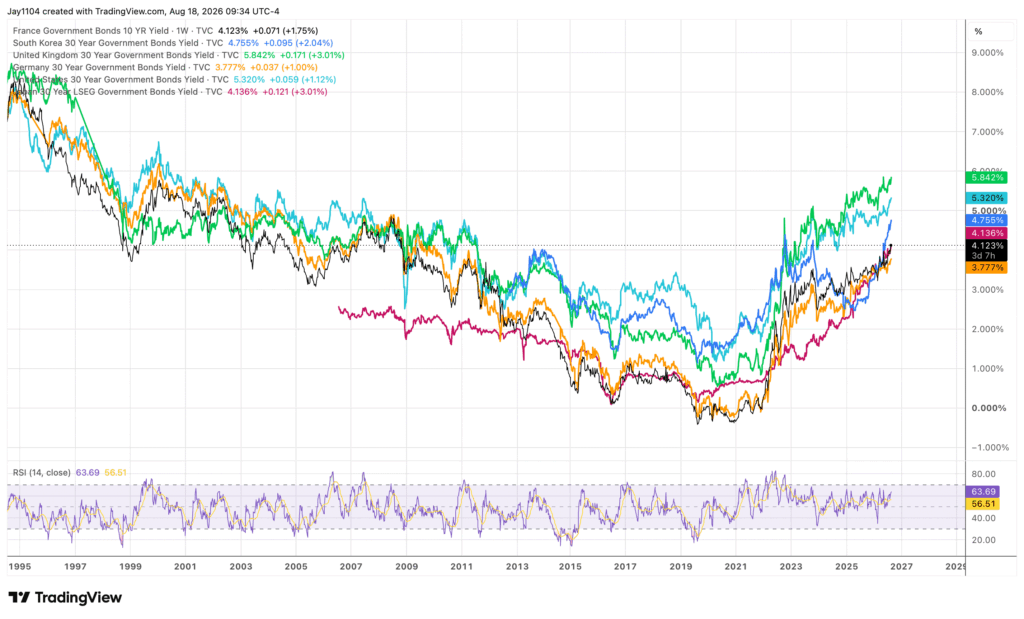
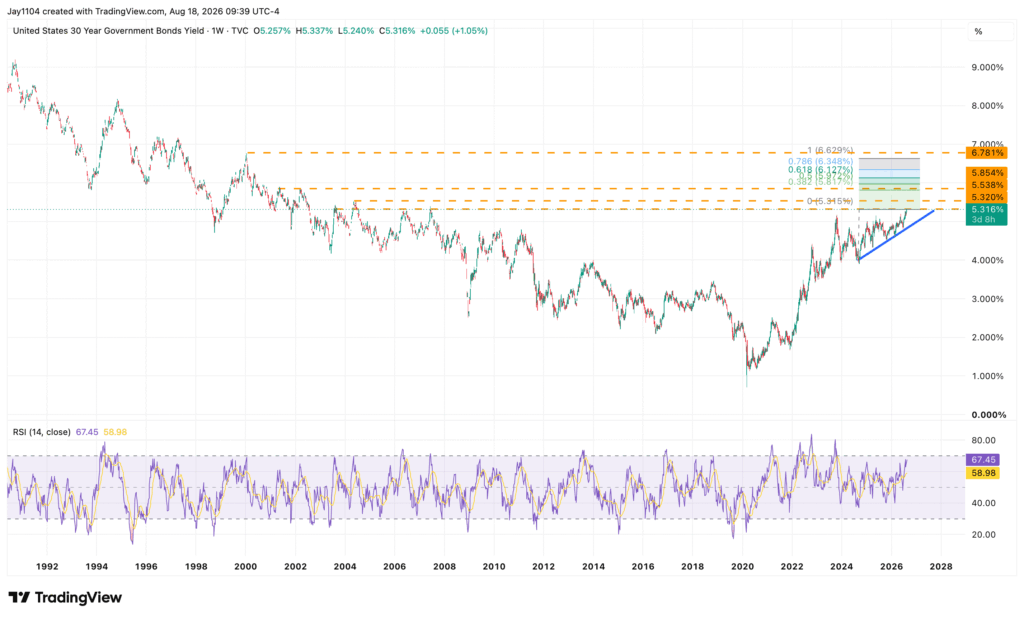
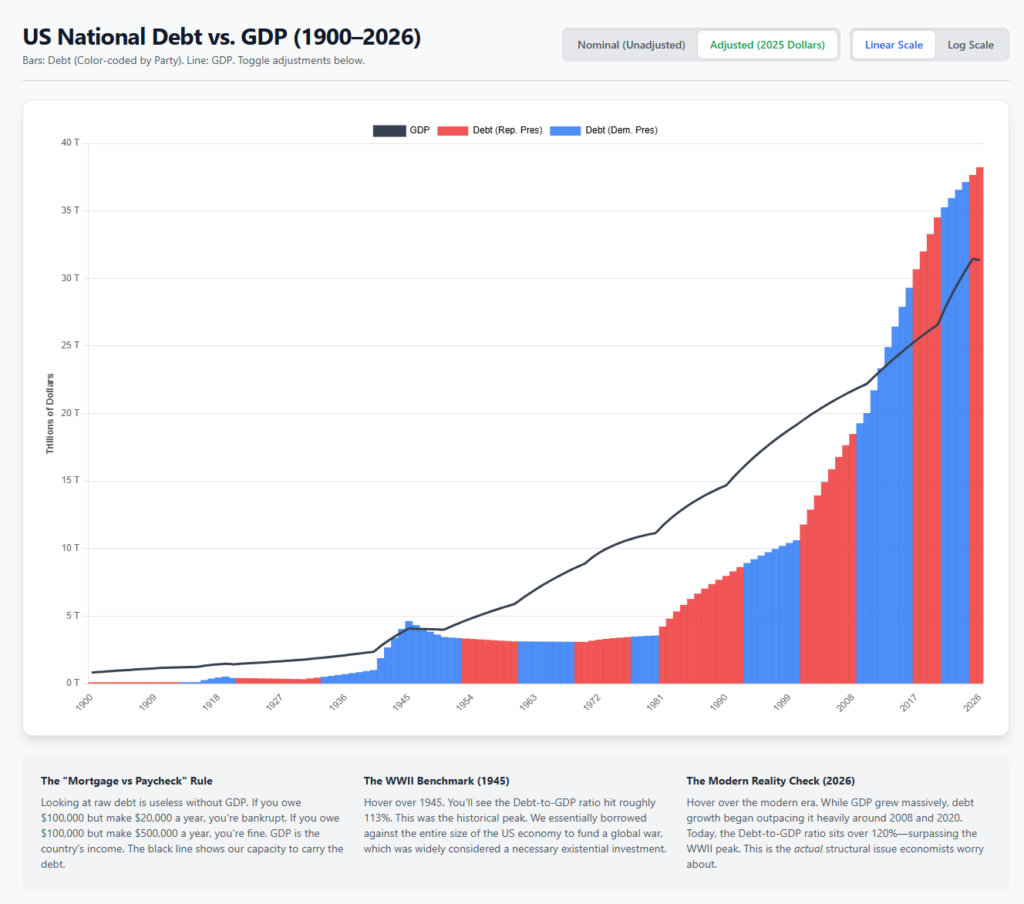
L’analisi tecnica tende a sostenere l’ipotesi che i tassi a lunga scadenza potrebbero salire molto più in alto, nonostante eventuali interventi da parte del Dipartimento del Tesoro statunitense (sotto, in alto). Sebbene molti possano considerare i tassi elevati come un ritorno alla normalità, dato che storicamente i tassi si sono mantenuti nella fascia >4%, altri temono che la situazione attuale sia diversa. Innanzitutto, il debito pubblico ha raggiunto livelli senza precedenti rispetto al PIL (sotto, in basso). Ora supera di gran lunga la spesa sostenuta durante la Seconda guerra mondiale. Di conseguenza, tassi elevati aumentano il costo dell’indebitamento, che ora supera la spesa per la difesa e crea un circolo vizioso: tassi più elevati richiedono un maggiore ricorso al debito per pagare gli interessi, il che a sua volta tende a portare a tassi ancora più elevati. In secondo luogo, fattori macroeconomici come il conflitto in Medio Oriente, la scarsità di petrolio e le guerre commerciali potrebbero portare i tassi a livelli tali da innescare una recessione.
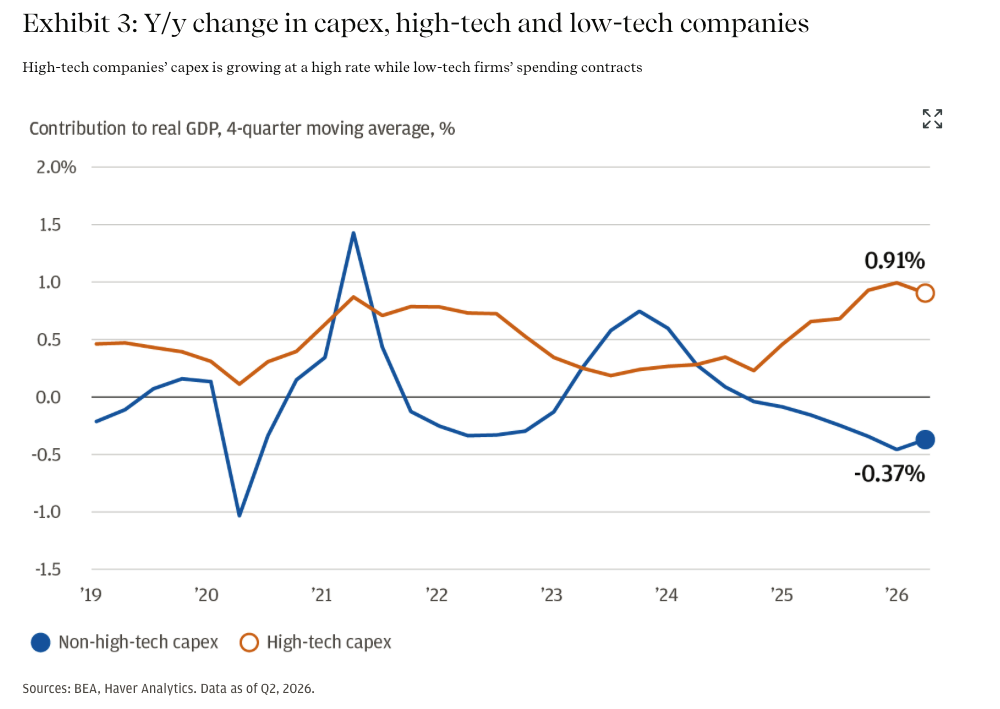
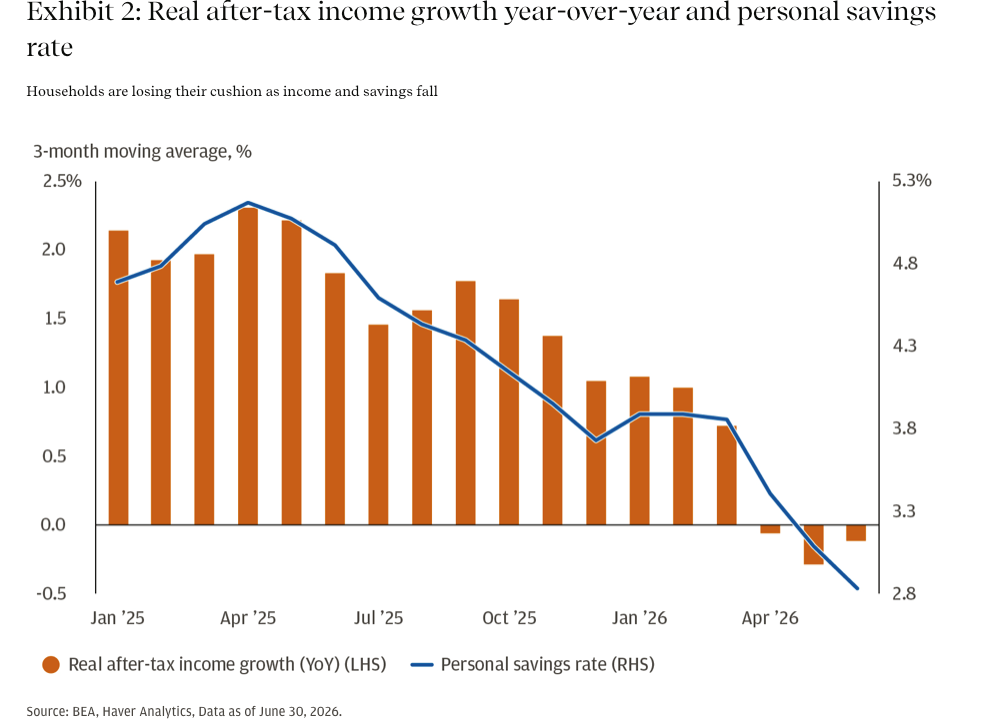
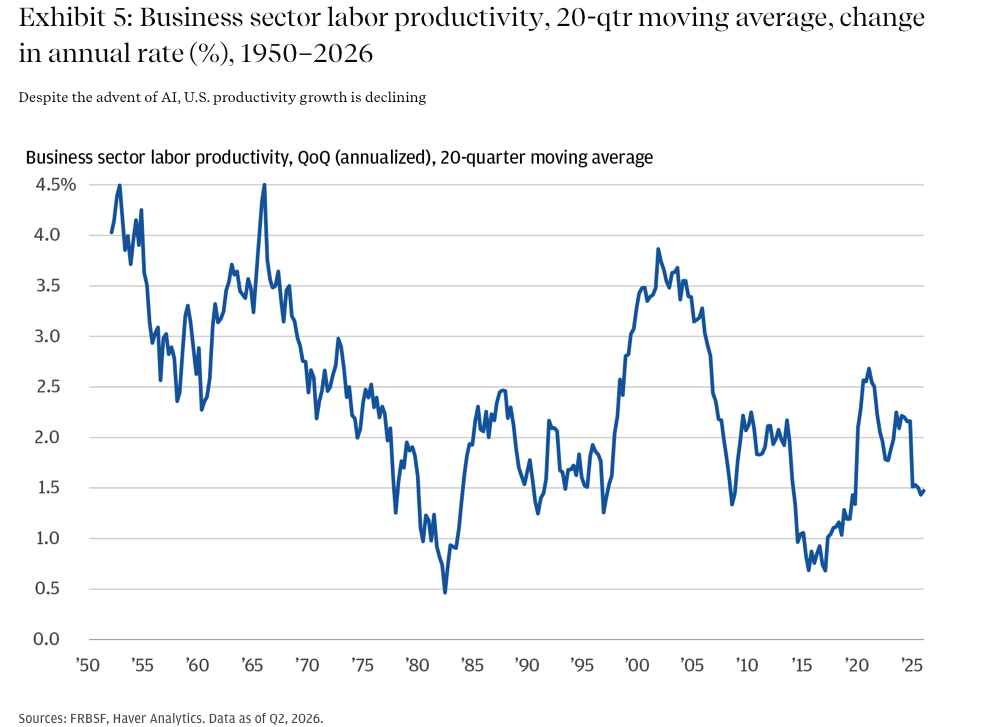
L’argomentazione contraria all’eccessivo debito pubblico, sostenuta da Scott Bessent, Segretario al Tesoro degli Stati Uniti, è che i guadagni di produttività guidati dall’IA consentiranno agli Stati Uniti di crescere fino a superare la crisi del debito. La difficoltà di questa tesi è che non è affatto chiaro quando l’IA porterà a significativi aumenti della produttività a livello dell’intera economia. Sebbene l’economia statunitense abbia beneficiato negli ultimi anni della spesa in Capex legata all’IA, questo effetto è stato in parte compensato da una diminuzione della spesa in Capex da parte delle aziende “low-tech” (sotto, a sinistra). A complicare ulteriormente la situazione vi è l’indebolimento dei consumatori, che quest’anno hanno visto diminuire il proprio reddito reale al netto delle imposte e i propri risparmi (sotto, a destra). Finora, l’IA ha avuto un effetto minimo sulla produttività del lavoro, nonostante gli enormi investimenti destinati alla sua implementazione (sotto, in basso).
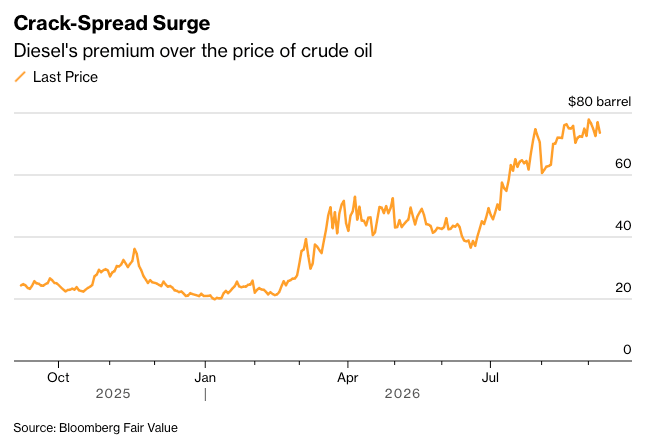
Il conflitto in Medio Oriente ha portato a un forte aumento dei prezzi del petrolio. Ancora più preoccupante è stato l’aumento dei prezzi dei prodotti distillati (benzina e diesel). Questi hanno registrato una crescita di gran lunga superiore a quella dei prezzi del petrolio greggio dall’inizio del conflitto (sotto). Negli Stati Uniti il prezzo del diesel ha raggiunto il massimo storico. L’impennata del crack spread (il premio tra i prodotti raffinati e il petrolio greggio) ha spinto le raffinerie ad aumentare i livelli di utilizzo oltre il 95% per sfruttare i maggiori margini. Far funzionare le raffinerie a pieno regime aumenta le probabilità di guasti, poiché queste richiedono regolari cicli di manutenzione. Il diesel, in particolare, rappresenta una componente fondamentale dei costi per molte industrie e prezzi elevati sono fortemente inflazionistici. Inoltre, Iran e Ucraina hanno preso di mira le raffinerie in Medio Oriente e Russia, rispettivamente, nell’ambito dei loro sforzi di reazione. Secondo Bloomberg, “Nel suo più recente Monetary Policy Report di luglio, la BOE ha stimato che l’aumento dei prezzi dell’energia avrebbe contribuito per circa 0,4 punti percentuali all’inflazione CPI nella seconda metà dell’anno. Si prevedeva che i soli prezzi alla pompa di benzina e diesel avrebbero contribuito in media per circa 0,3 punti percentuali.”
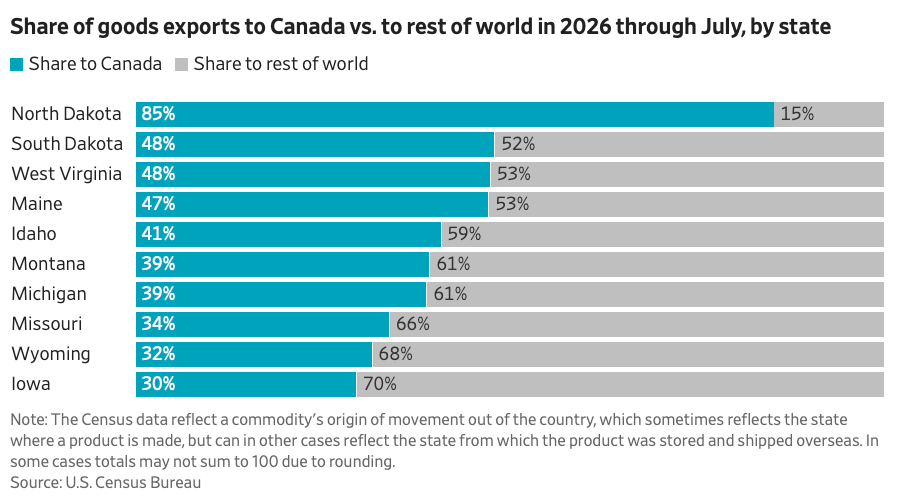
Gli Stati Uniti hanno recentemente imposto un dazio del 50% su 28 miliardi di dollari di esportazioni canadesi. Il Canada ha risposto con dazi su un valore analogo di beni statunitensi. È andato un passo oltre, prendendo di mira beni provenienti dagli Stati federali statunitensi di confine che potrebbero essere vulnerabili a un passaggio dal Partito Repubblicano a quello Democratico durante le elezioni di novembre. Inoltre, ha preso di mira beni per i quali esiste un’offerta alternativa da parte di altri Paesi, così da minimizzare l’impatto sui consumatori canadesi (sotto). Gli Stati Uniti hanno risposto annunciando l’intenzione di vietare l’accesso ai propri mercati a una serie di beni canadesi. È evidente che la guerra commerciale sta entrando in una fase di escalation, nella quale a perdere saranno i prezzi al consumo.
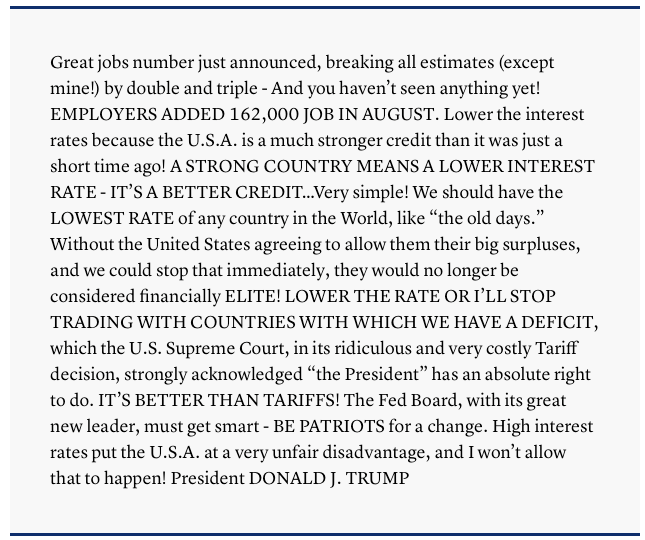
Ad aumentare ulteriormente i rischi, Trump ha recentemente minacciato di interrompere gli scambi commerciali con tutti i Paesi che registrano un surplus commerciale con gli Stati Uniti, a meno che la Fed non riduca i tassi di interesse (sotto). Ovviamente, gli Stati Uniti non interromperanno gli scambi con tutti i Paesi con i quali registrano un deficit commerciale, poiché ciò equivarrebbe a un suicidio economico sotto diversi punti di vista. Innanzitutto, gli Stati Uniti perderebbero l’accesso a una serie di beni dai quali dipendono fortemente ma che non sono in grado di produrre internamente (ad esempio, terre rare per la tecnologia e la difesa e potassio per l’agricoltura). Potrebbe tuttavia preannunciare un ritorno a dazi aggressivi oltre il caso del Canada.
Considerazioni per gli investitori
L’inflazione si è mantenuta al di sopra dell’obiettivo (2%) per quasi 6 anni. Ci sono pochi elementi che suggeriscono che questa situazione possa attenuarsi nel prossimo futuro. Anzi, sembra più probabile che l’inflazione aumenti piuttosto che scenda al di sotto dei livelli obiettivo. Con l’avvicinarsi delle elezioni di novembre, gli investitori dovrebbero prepararsi a una retorica e ad azioni sempre più aggressive da parte della Casa Bianca. Attualmente sono in difficoltà nei sondaggi e stanno cercando dei nemici attorno ai quali la propria base MAGA possa mobilitarsi. Con l’aumento dei costi di finanziamento a lungo termine e la persistenza dell’inflazione, diventa più probabile che si profili un rallentamento economico, nonostante l’elevato livello di stimolo fornito dal Capex legato all’IA. Di fatto, il Capex legato all’IA sta diventando più vulnerabile, poiché dipende sempre più dal finanziamento tramite debito e deve affrontare una crescente reazione populista per il suo impatto sulle forniture di energia e acqua. Numerosi Stati stanno ora valutando la possibilità di limitare o vietare nuovi progetti di data center. Gli investitori farebbero probabilmente bene a essere prudenti nell’assumere molti rischi nel breve termine, almeno fino a quando non vi sarà maggiore chiarezza sui mercati.