
Parece que la inflación seguirá siendo un problema persistente en el futuro próximo, a pesar de lo que muchos optimistas, incluidos los Gobiernos federales, siguen diciendo a todo aquel que quiera escucharles. Los argumentos a favor de una inflación persistente se han reforzado como consecuencia de los acontecimientos recientes en Oriente Medio y de la escalada de las guerras comerciales en Norteamérica. Los efectos de la inflación todavía no han golpeado duramente a la economía, pero los riesgos de que alcance un punto de inflexión parecen estar aumentando. Los rendimientos de los bonos a largo plazo apuntan a un aumento de las expectativas de inflación a nivel global en la mayoría de las principales economías (abajo).
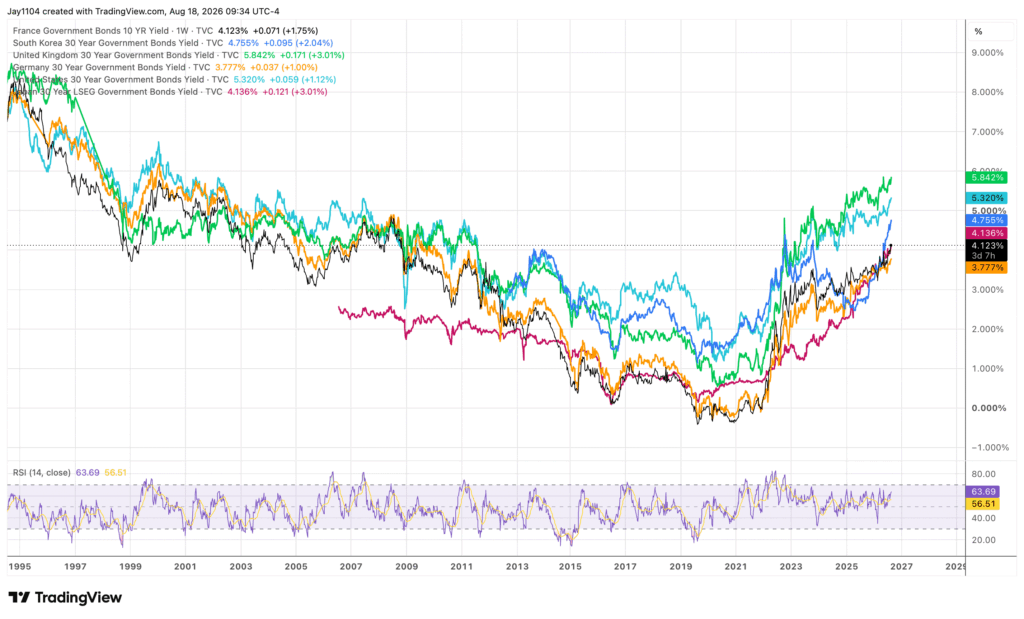
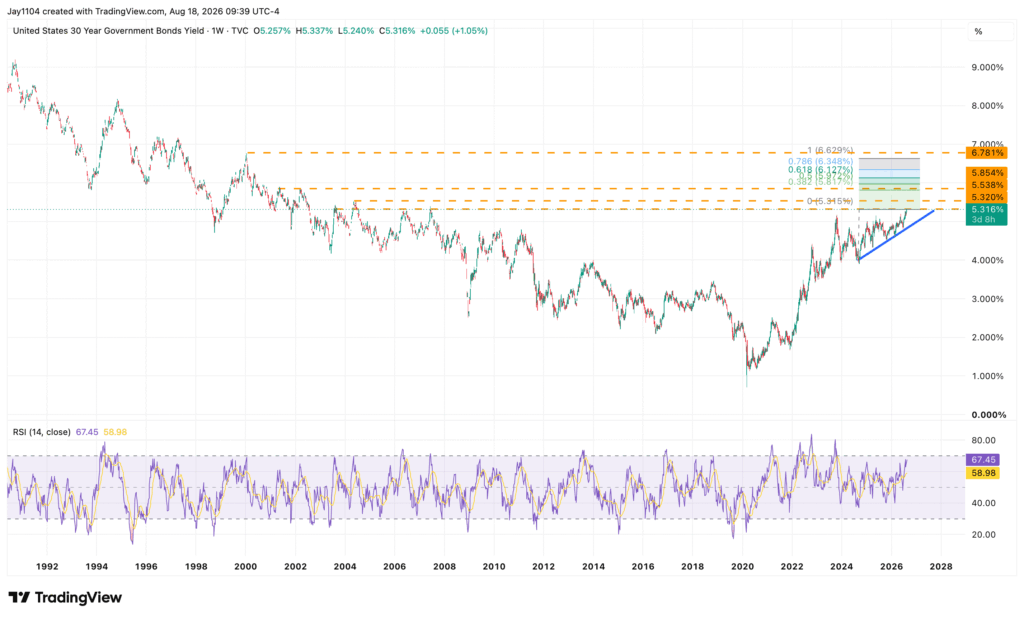
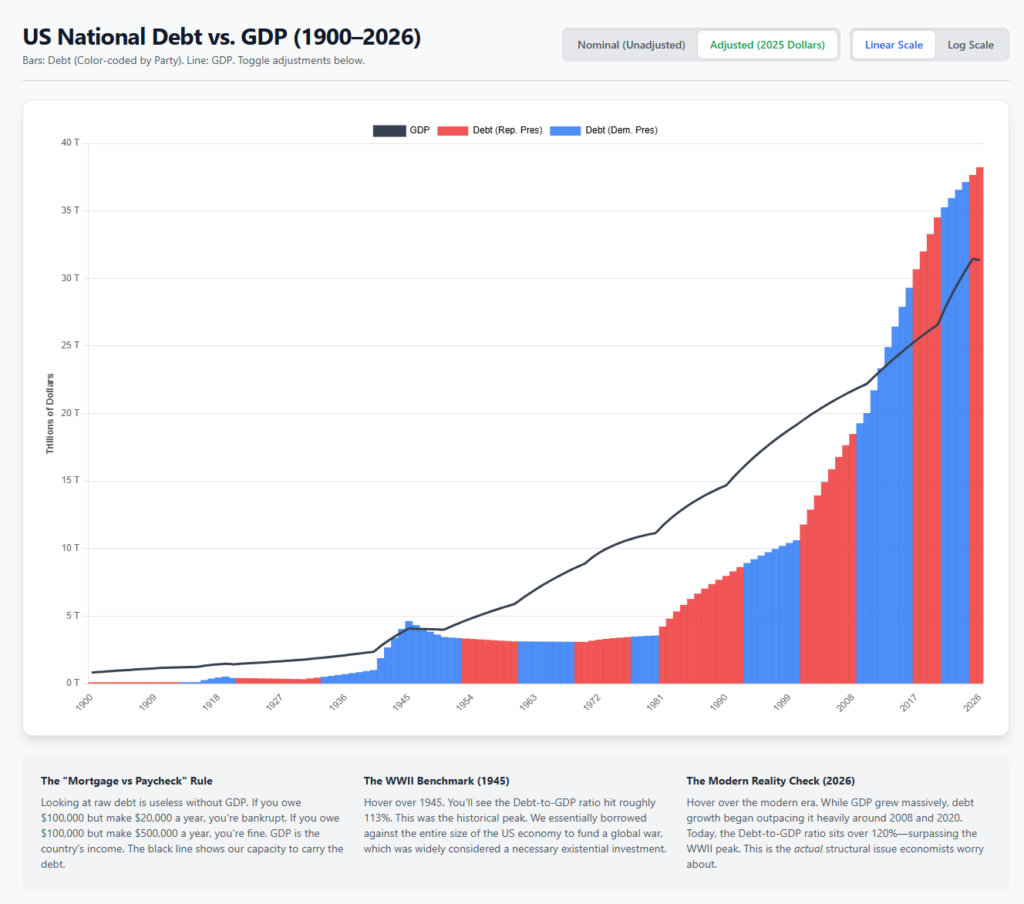
El análisis técnico tiende a respaldar la opinión de que los tipos a largo plazo podrían subir mucho más, a pesar de cualquier intervención por parte del Departamento del Tesoro de EE. UU. (abajo, arriba). Aunque muchos podrían considerar los tipos elevados como un retorno a la normalidad, dado que históricamente los tipos se situaban en el rango de >4%, otros están preocupados porque la situación actual es diferente. En primer lugar, la deuda pública ha alcanzado niveles sin precedentes en comparación con el PIB (abajo, parte inferior). Ahora supera ampliamente el gasto registrado durante la Segunda Guerra Mundial. Por lo tanto, unos tipos elevados aumentan el coste del endeudamiento, que ahora supera el gasto en defensa y crea un círculo vicioso: unos tipos más altos requieren un mayor endeudamiento para pagar los intereses, lo que a su vez tiende a provocar tipos aún más altos. En segundo lugar, factores macroeconómicos como el conflicto en Oriente Medio, la escasez de petróleo y las guerras comerciales podrían llevar los tipos a niveles capaces de desencadenar una recesión.
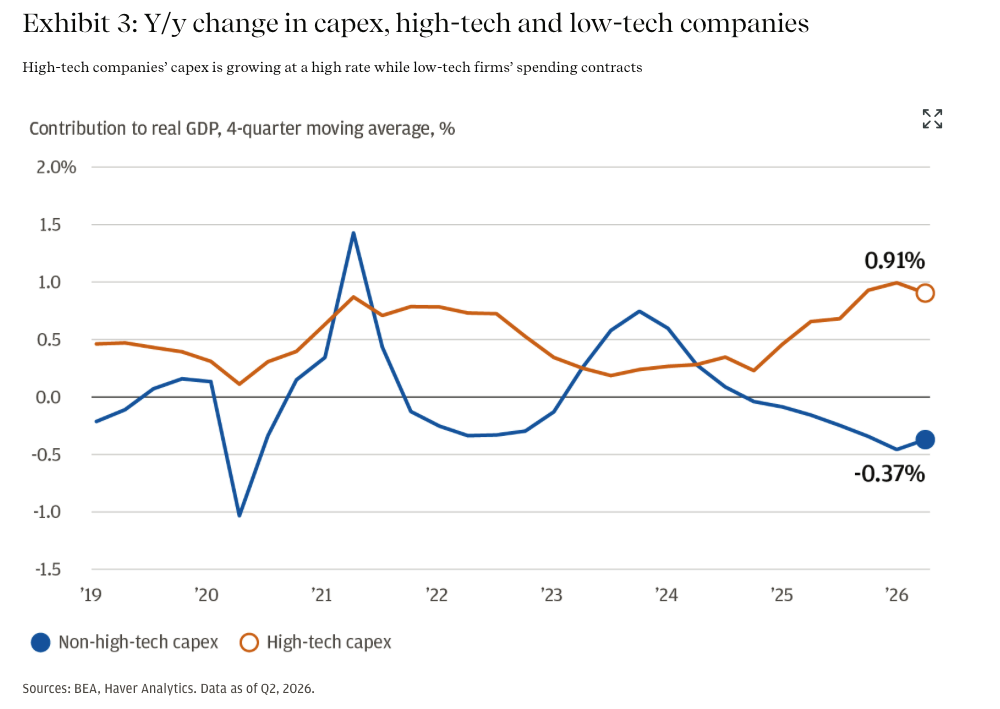
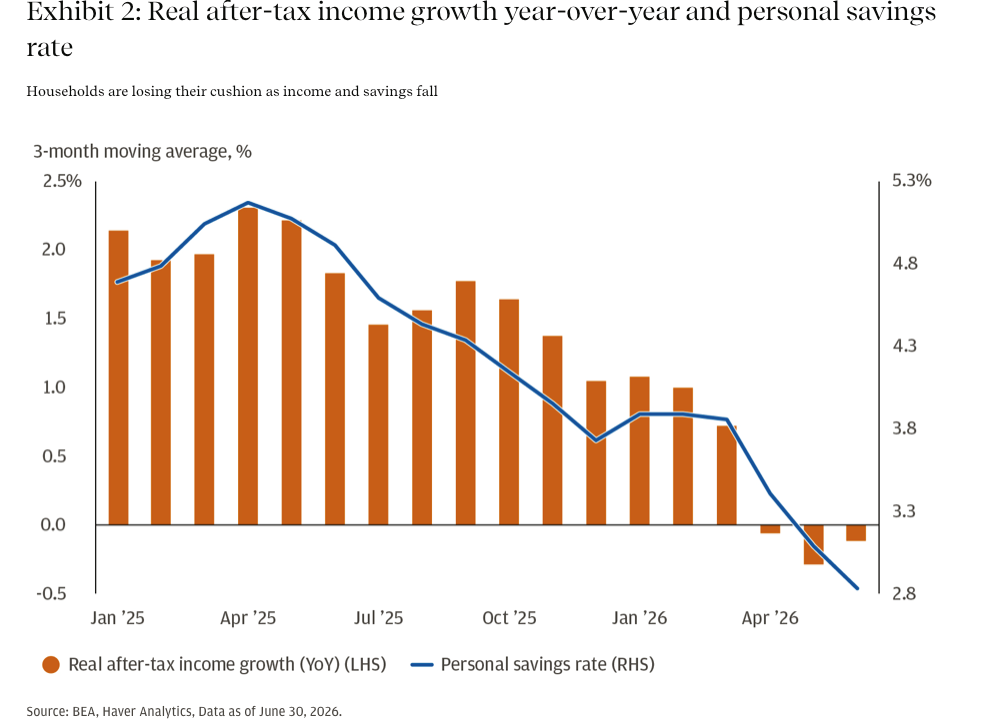
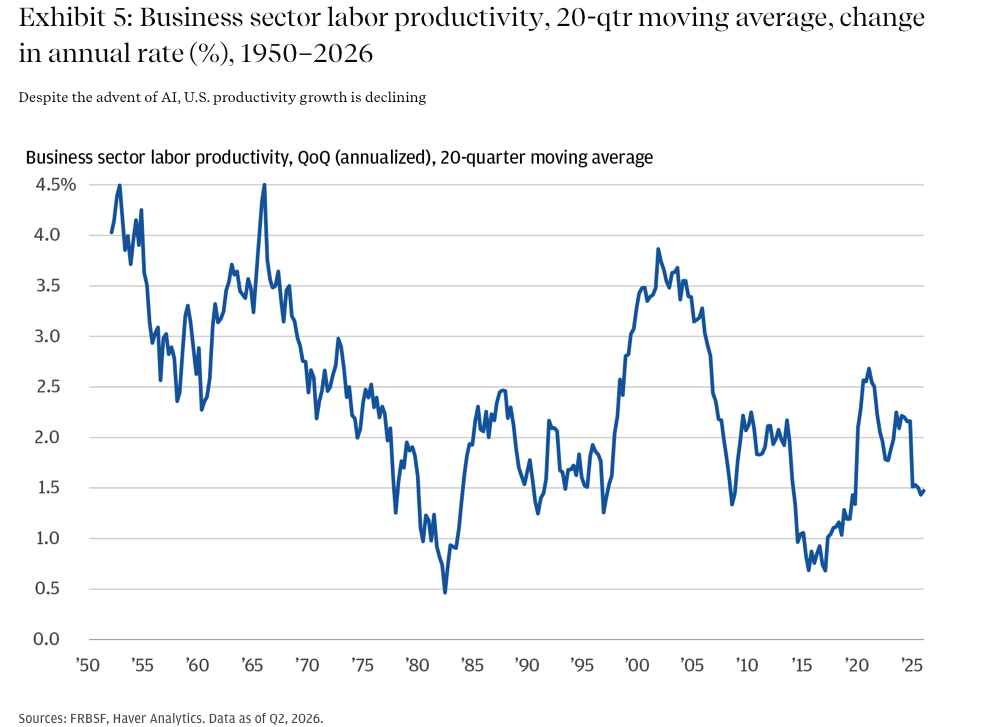
El argumento contrario al excesivo endeudamiento público, defendido por Scott Bessent, secretario del Tesoro de EE. UU., es que las ganancias de productividad impulsadas por la IA permitirán a EE. UU. crecer hasta superar la crisis de deuda. La dificultad de este argumento es que no está nada claro cuándo la IA generará aumentos significativos de productividad en el conjunto de la economía. Aunque la economía estadounidense se ha beneficiado durante los últimos años del gasto en Capex impulsado por la IA, este efecto se ha visto parcialmente compensado por una disminución del gasto en Capex por parte de las empresas “low-tech” (abajo, izquierda). Para complicar aún más esta situación, el consumidor se está debilitando, y este año ha experimentado una caída tanto de sus ingresos reales después de impuestos como de sus ahorros (abajo, derecha). Hasta ahora, la IA ha tenido un efecto mínimo sobre la productividad laboral, a pesar de las enormes cantidades invertidas en su desarrollo (abajo, parte inferior).
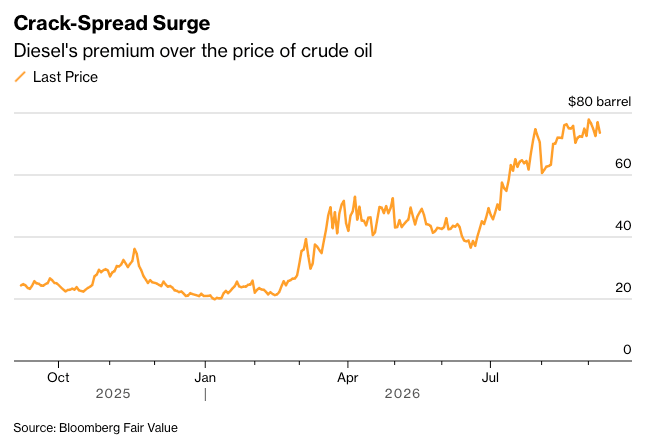
El conflicto en Oriente Medio ha provocado un fuerte aumento de los precios del petróleo. Aún más preocupante ha sido el aumento de los precios de los productos destilados (gasolina y diésel). Estos han aumentado muy por encima del incremento de los precios del crudo desde el inicio del conflicto (abajo). En EE. UU., el precio del diésel ha alcanzado un máximo histórico. El aumento del crack spread (la prima entre los productos refinados y el petróleo crudo) ha llevado a las refinerías a elevar sus niveles de utilización por encima del 95% para aprovechar las mayores ganancias. Operar las refinerías a plena capacidad aumenta las probabilidades de fallos, ya que requieren ciclos regulares de mantenimiento. El diésel, en particular, es un componente clave de los costes para muchas industrias y los precios elevados son altamente inflacionarios. Además, Irán y Ucrania han atacado refinerías en Oriente Medio y Rusia, respectivamente, como parte de sus esfuerzos de respuesta. Según Bloomberg, “En su más reciente Monetary Policy Report de julio, el BOE estimó que unos precios de la energía más elevados contribuirían aproximadamente 0,4 puntos porcentuales a la inflación del IPC durante la segunda mitad del año. Se estimaba que los precios de la gasolina y el diésel en los surtidores, por sí solos, contribuirían aproximadamente 0,3 puntos porcentuales de media.”
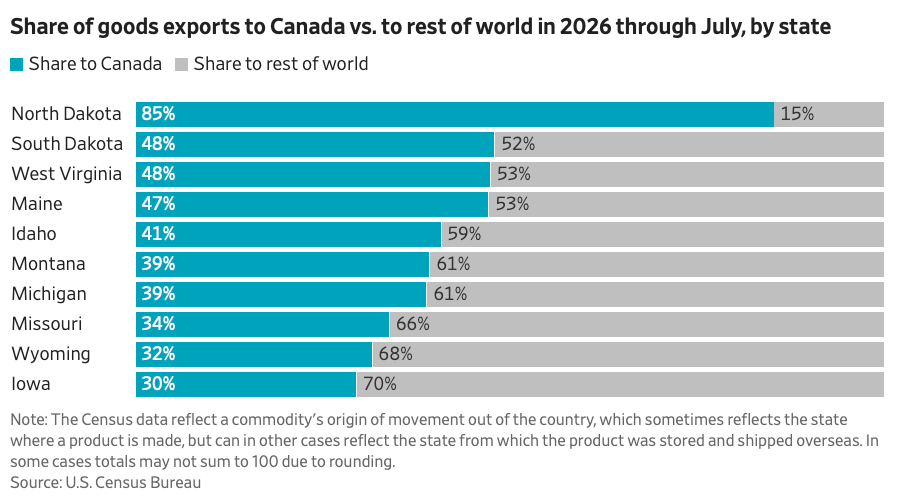
EE. UU. ha impuesto recientemente un arancel del 50% sobre exportaciones canadienses por valor de 28.000 millones de dólares. Canadá ha respondido con aranceles sobre un valor similar de productos estadounidenses. Ha ido un paso más allá al dirigirse contra productos procedentes de estados fronterizos de EE. UU. que podrían ser vulnerables a pasar del Partido Republicano al Partido Demócrata durante las elecciones de noviembre. Además, ha dirigido sus medidas contra productos para los que existe una oferta alternativa procedente de otros países, con el fin de minimizar el impacto sobre los consumidores canadienses (abajo). EE. UU. ha respondido anunciando que pretende prohibir la entrada de una serie de productos canadienses en los mercados estadounidenses. Está claro que la guerra comercial está entrando en una fase de escalada en la que los precios al consumidor serán los grandes perdedores.
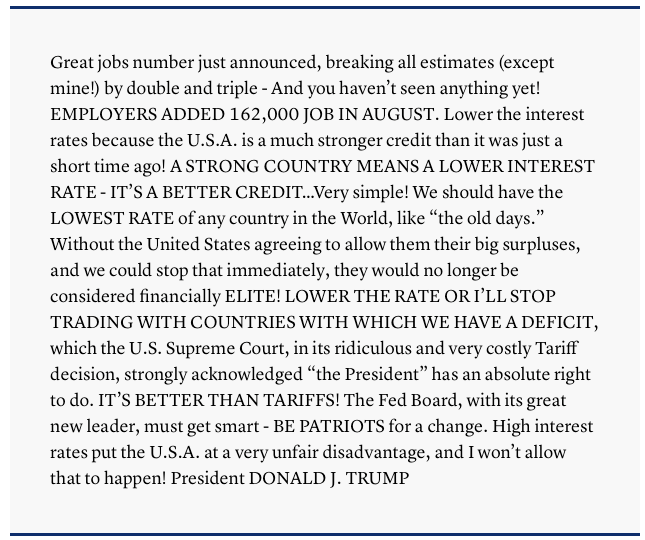
Añadiendo un riesgo adicional, Trump amenazó recientemente con dejar de comerciar con cualquier país que mantenga superávits comerciales con EE. UU., a menos que la Fed reduzca los tipos de interés (abajo). Obviamente, EE. UU. no dejará de comerciar con todos los países con los que mantiene un déficit comercial, ya que eso supondría un suicidio económico desde varios puntos de vista. En primer lugar, EE. UU. perdería el acceso a una serie de bienes de los que depende en gran medida pero que no puede producir internamente (por ejemplo, tierras raras para la tecnología y la defensa, y potasa para la agricultura). Sin embargo, esto podría anticipar un regreso a una política de aranceles agresivos más allá de Canadá.
Conclusiones para los inversores:
La inflación se ha mantenido por encima del objetivo (2%) durante casi 6 años. Hay pocos indicios de que esta situación vaya a remitir en el corto plazo. De hecho, parece más probable que la inflación aumente a que caiga por debajo de los niveles objetivo. A medida que se acercan las elecciones de noviembre, los inversores deberían prepararse para una retórica y unas medidas cada vez más agresivas por parte de la Casa Blanca. Actualmente se encuentran en una posición desfavorable en las encuestas y están buscando enemigos en torno a los cuales su base MAGA pueda movilizarse. A medida que aumentan los costes de financiación a largo plazo y persiste la inflación, aumenta la probabilidad de que se produzca una desaceleración económica, a pesar del elevado nivel de estímulo proporcionado por el Capex relacionado con la IA. De hecho, el Capex relacionado con la IA se está volviendo más vulnerable, ya que depende cada vez más de la financiación mediante deuda y se enfrenta a una creciente reacción populista por sus efectos sobre el suministro de energía y agua.