
Recientemente, algunos analistas influyentes han comenzado a cuestionar la conveniencia de la asignación 60/40 entre renta variable y renta fija, favorecida durante décadas por muchos inversores. Tanto Goldman Sachs como Apollo Global han sugerido recientemente que la tradicional asignación 60/40 ya no es la opción más adecuada para gestionar una cartera a largo plazo cuyo objetivo sea maximizar los rendimientos y minimizar el riesgo de caídas.
La asignación 60/40, en la que el 60% de la cartera se destina a acciones para impulsar el crecimiento y el 40% a bonos para aportar estabilidad, se remonta a la Teoría Moderna de Carteras desarrollada por Harry Markowitz en 1952. El objetivo era equilibrar el riesgo y la rentabilidad: utilizar las acciones para generar rendimientos en los periodos favorables y los bonos para reducir las pérdidas durante las correcciones del mercado. La idea principal es que, al limitar las caídas, los inversores puedan obtener rendimientos similares a los de la renta variable sin tener que soportar las fuertes correcciones a las que suelen enfrentarse los mercados bursátiles. A largo plazo, tanto los rendimientos nominales como los reales han sido sólidos (gráfico inferior).
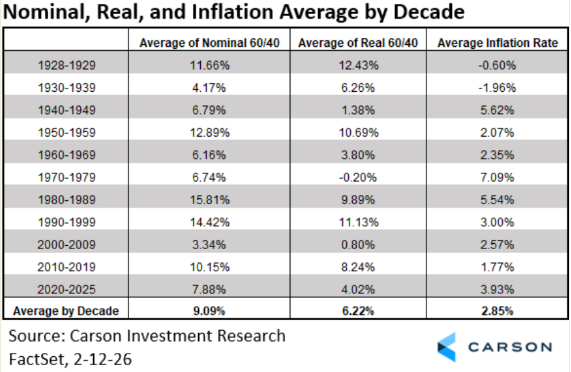
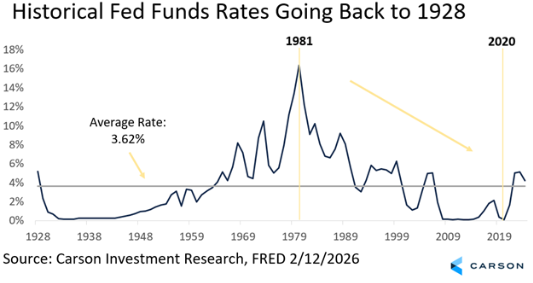
Históricamente, la estrategia 60/40 se ha beneficiado de la diversificación. Tradicionalmente, las acciones y los bonos han mantenido una correlación inversa, lo que permitía que las pérdidas de un activo fueran compensadas por las ganancias del otro. En términos generales, esta estrategia ha obtenido sus mejores resultados durante largos periodos de inflación moderada y de descenso de los tipos de interés. Desde la época de los tipos extraordinariamente elevados de principios de los años ochenta hasta la década de 2010, las carteras de bonos registraron un desempeño especialmente positivo gracias a la caída de los tipos desde niveles de dos dígitos hasta cifras bajas de un solo dígito.
La estrategia, sin embargo, obtuvo peores resultados entre finales de los años sesenta y finales de los setenta, cuando la economía atravesó un periodo de estanflación. Esto dio lugar a una rentabilidad real negativa durante esa década. Asimismo, el fuerte aumento de la inflación en 2022 provocó un año especialmente difícil, ya que la subida de los tipos perjudicó tanto a las acciones (-18%) como a los bonos (-17,8%). La rentabilidad nominal de la estrategia fue del -18%, mientras que la rentabilidad real alcanzó el -24%. Si se considera que los tipos de interés seguirán aumentando, probablemente esto represente una señal negativa tanto para los bonos como, potencialmente, para esta estrategia.
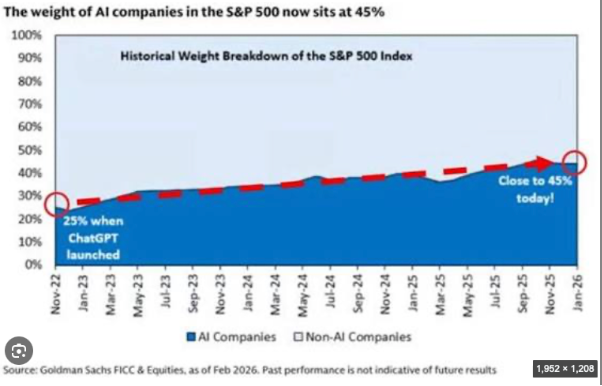
Otro factor que alimenta las dudas sobre la utilidad de la estrategia 60/40 es el dominio de la inteligencia artificial. Las empresas relacionadas con la IA representan actualmente más del 45% de la ponderación del S&P 500 (gráfico inferior), frente a apenas el 25% a finales de 2022. Esto significa que las estrategias de inversión basadas en el índice no ofrecen el nivel de diversificación que muchos inversores creen tener, ni el necesario para gestionar adecuadamente el riesgo en una asignación tradicional 60/40. A este riesgo de concentración se suma el hecho de que las empresas de IA están captando billones de dólares para financiar su crecimiento.
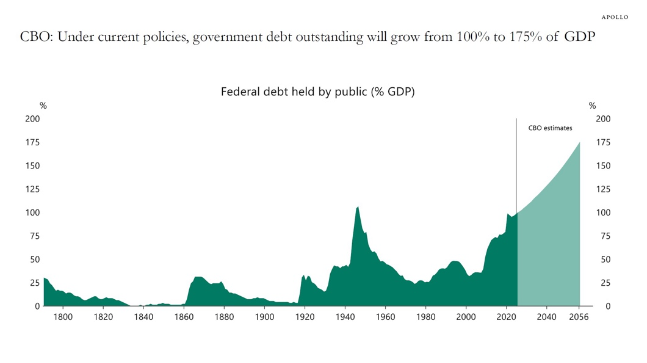
El último argumento en contra de una asignación 60/40 tradicional es el enorme incremento del gasto público. Se espera que la deuda de Estados Unidos supere el 175% del PIB en los próximos 30 años si mantiene su trayectoria actual (gráfico inferior). Si la preocupación de los inversores por el creciente endeudamiento público lleva a exigir mayores rendimientos en los bonos, ello sería negativo tanto para los inversores en renta fija como para las empresas de inteligencia artificial, que actualmente dependen en gran medida de la financiación mediante deuda.
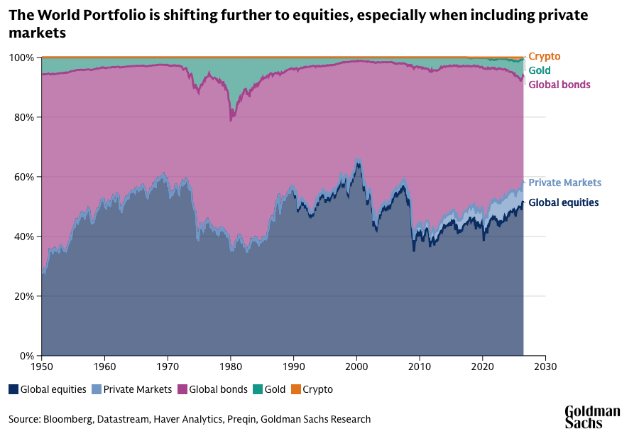
Todo ello sugiere que la estrategia 60/40 en su versión más tradicional podría no ser tan eficaz como lo ha sido históricamente. Los inversores parecen estar reaccionando aumentando su exposición a la renta variable y a otros activos, como el oro y los mercados privados (gráfico inferior).
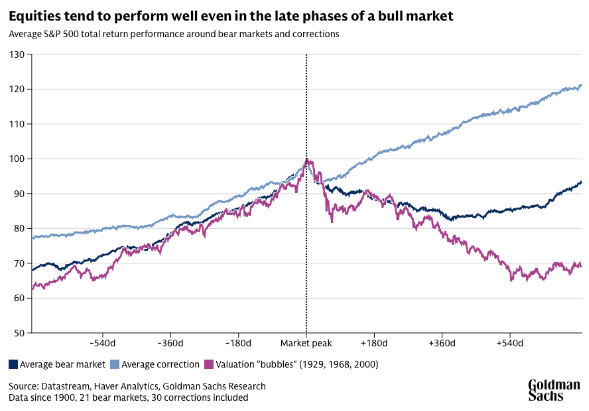
Aunque actualmente existe un riesgo significativo para la renta variable debido a sus múltiplos históricamente elevados, es importante evaluar qué tipo de corrección es realmente probable. Reducir la exposición tras un fuerte repunte puede ser una estrategia eficaz, pero los inversores deben tener presente que, salvo en las correcciones provocadas por auténticas «burbujas» de valoración, los mercados bursátiles han tendido históricamente a recuperarse con bastante rapidez (gráfico inferior).
Conclusiones para los inversores:
Los inversores con carteras equilibradas no deberían entrar en pánico ni realizar cambios drásticos en sus inversiones por miedo a una corrección. En su lugar, deberían analizar hasta qué punto su cartera está realmente diversificada y adoptar medidas para aumentar esa diversificación si descubren que tienen una exposición excesiva a la inteligencia artificial y a la evolución de los tipos de interés. No parece que una corrección sea inminente, pero este tipo de acontecimientos siempre es difícil de prever.
Algunas formas de diversificación que pueden complementar una cartera incluyen:
• Activos reales (infraestructuras, bienes inmuebles, materias primas, oro, energía, etc.) – proporcionan una cobertura frente a la inflación y las subidas de los tipos de interés.
• Estilos de inversión – buscar gestores o fondos que puedan obtener buenos resultados cuando las acciones tecnológicas caigan o los tipos de interés aumenten.
• Diversificación geográfica – invertir en otras regiones puede ofrecer protección frente a la volatilidad del mercado estadounidense y/o frente a una posible debilidad del dólar estadounidense.
• Fondos alternativos – pueden aportar una mayor diversificación mediante estrategias más dinámicas y menos accesibles para los inversores tradicionales.
Probablemente aún sea demasiado pronto para dar por terminada la estrategia 60/40. Sin embargo, complementarla con una mayor diversificación puede ayudar a devolverle su propósito original: ofrecer un comportamiento sólido en todo tipo de entornos de mercado, tanto alcistas como bajistas.