
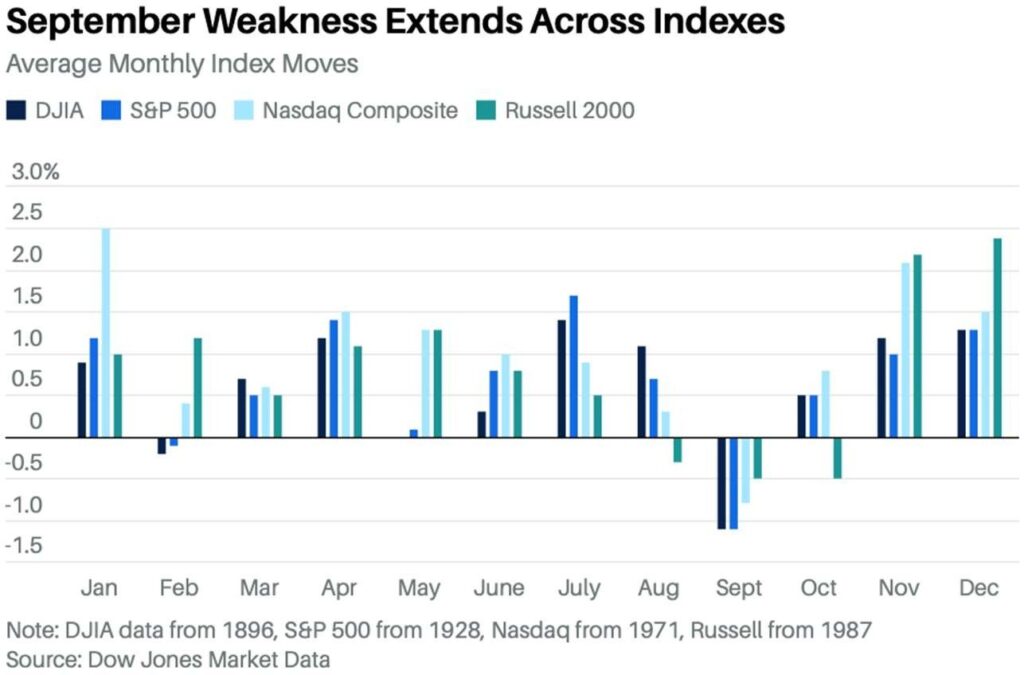
Septiembre es tradicionalmente el peor mes para el mercado bursátil (véase más abajo). Todos los principales índices han registrado, en promedio, rentabilidades negativas durante el mes de septiembre. No existe una explicación clara para este fenómeno. Se han planteado varias razones, desde una mayor sensibilidad de los traders a las noticias cuando regresan de las vacaciones, hasta el reposicionamiento de las carteras por parte de los gestores de fondos de cara al final del año y en función de sus índices de referencia. Aunque la rentabilidad pasada difícilmente constituye un indicador fiable de la rentabilidad futura, existen varios factores que podrían favorecer la continuación de las rentabilidades negativas en los mercados durante septiembre y posiblemente hasta finales de año.
Escalada de la guerra con Irán
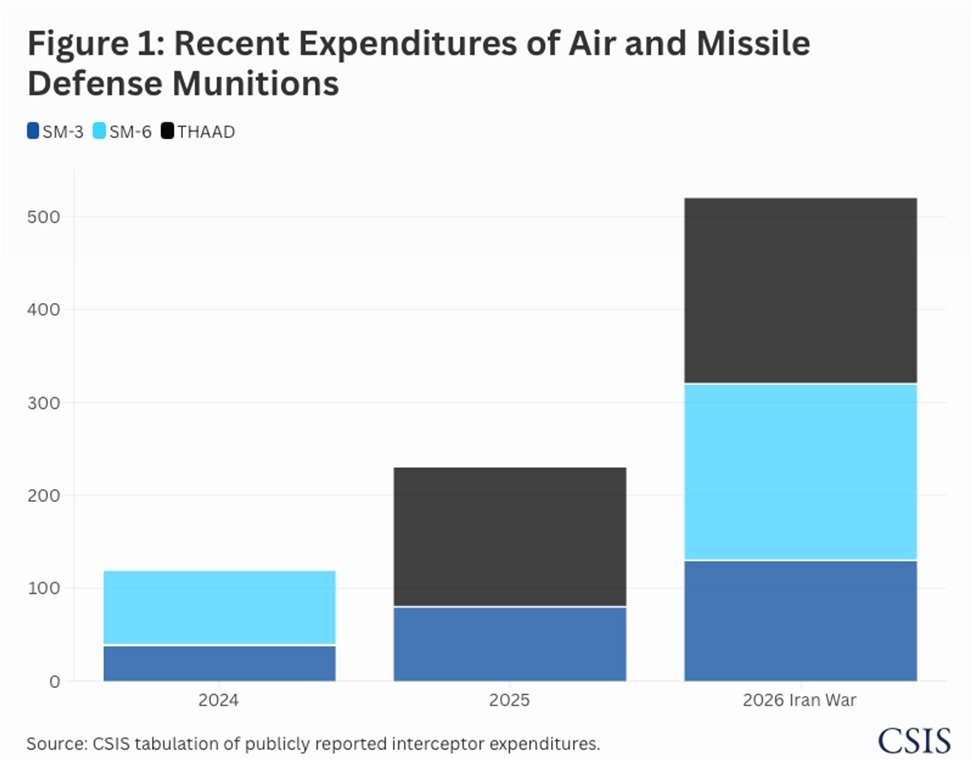
El conflicto entre Estados Unidos e Irán ha pasado por distintas fases desde su inicio a finales de febrero. CNN ha identificado al menos 38 ocasiones distintas en las que Donald Trump declaró que un acuerdo o el final de la guerra eran inminentes (hasta mediados de junio). También ha cancelado importantes ataques al menos 7 veces. Más recientemente, la administración ha dado un giro hacia el uso de sanciones económicas contra Irán y potencialmente contra sus aliados y socios comerciales. Los observadores militares han señalado que Estados Unidos ha reducido considerablemente sus reservas de misiles avanzados de defensa aérea, que en algunos casos se encontrarían en niveles “más allá de lo crítico” (según un reciente artículo del Wall Street Journal, que aparece más abajo). Los observadores estiman que se necesitarán al menos 3 años para reponer estas reservas.
Irán es consciente de esta situación y ha estado actuando selectivamente para poner a prueba las defensas estadounidenses, tratando de causar el mayor desgaste posible en las reservas de misiles, más que en las propias bases militares que están siendo atacadas. La continuación de las hostilidades podría llevar a Estados Unidos a abandonar la región y declarar la victoria, lo que podría ser un resultado positivo en varios aspectos, pero dejaría a Irán de facto en control del Estrecho de Ormuz y podría incentivarlo a imponer peajes, manteniendo los precios del petróleo en niveles elevados respecto a los existentes antes del conflicto.
Como alternativa, Estados Unidos podría decidir intensificar los ataques con el objetivo de forzar la rendición de Irán, lo que probablemente provocaría daños importantes en las infraestructuras energéticas de todo Oriente Medio.
Escalada de la guerra comercial
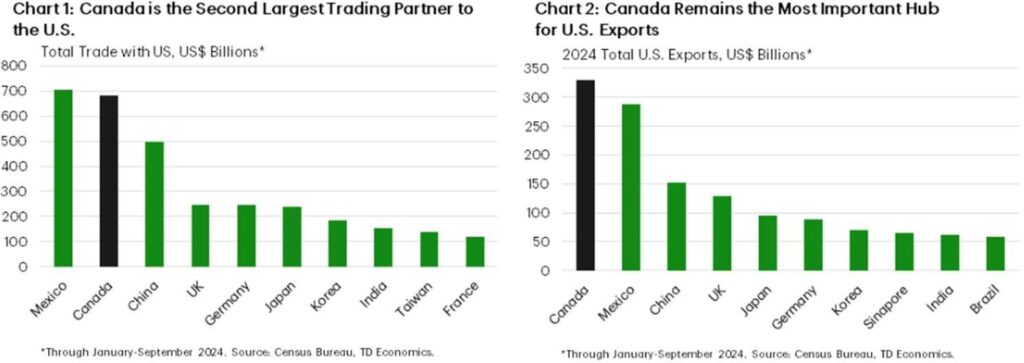
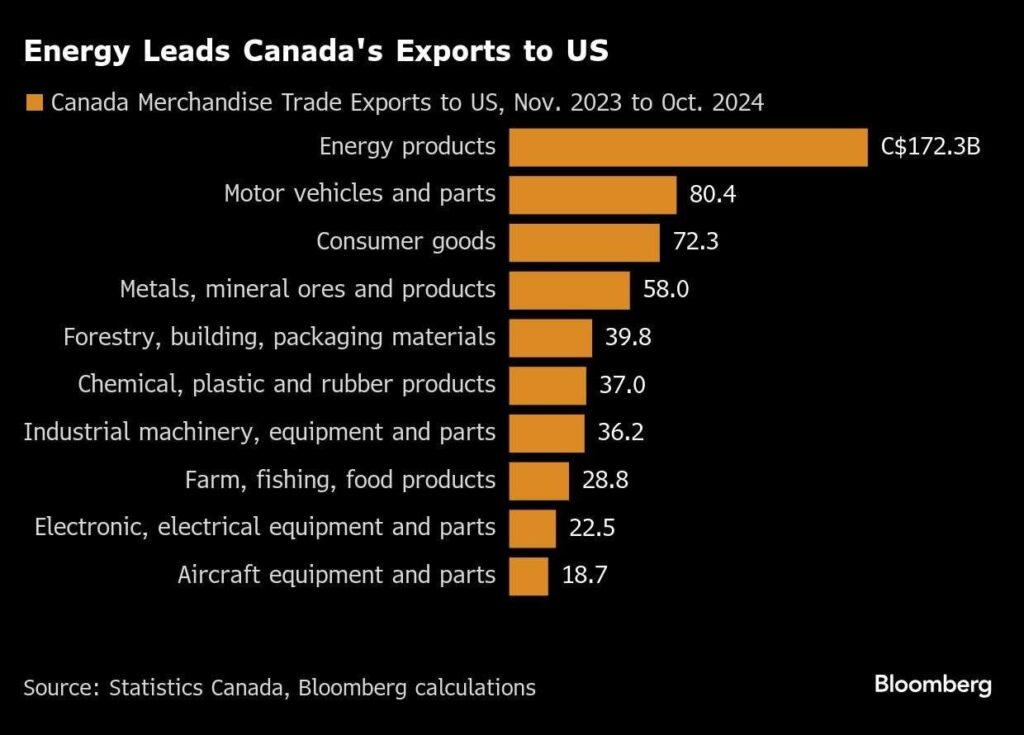
La Administración Trump parece decidida a mantener la idea de que los aranceles son una herramienta eficaz, independientemente de las evidencias que indiquen lo contrario. La reciente escalada de las tensiones con Canadá podría amenazar el bienestar económico de ambos países si la situación continúa deteriorándose. Canadá es el segundo socio comercial más importante de Estados Unidos (véase abajo, izquierda) y es el mayor mercado de exportación para las empresas estadounidenses (véase abajo, derecha).
Hasta ahora, la guerra comercial ha sido manejable para ambos países. Sin embargo, Trump ha prometido aumentar los aranceles hasta el 50% en varios sectores clave, como el acero, el aluminio y los automóviles. Canadá aún no ha anunciado qué medidas adoptará si estos aranceles se imponen el 1 de enero, tal como se ha prometido.
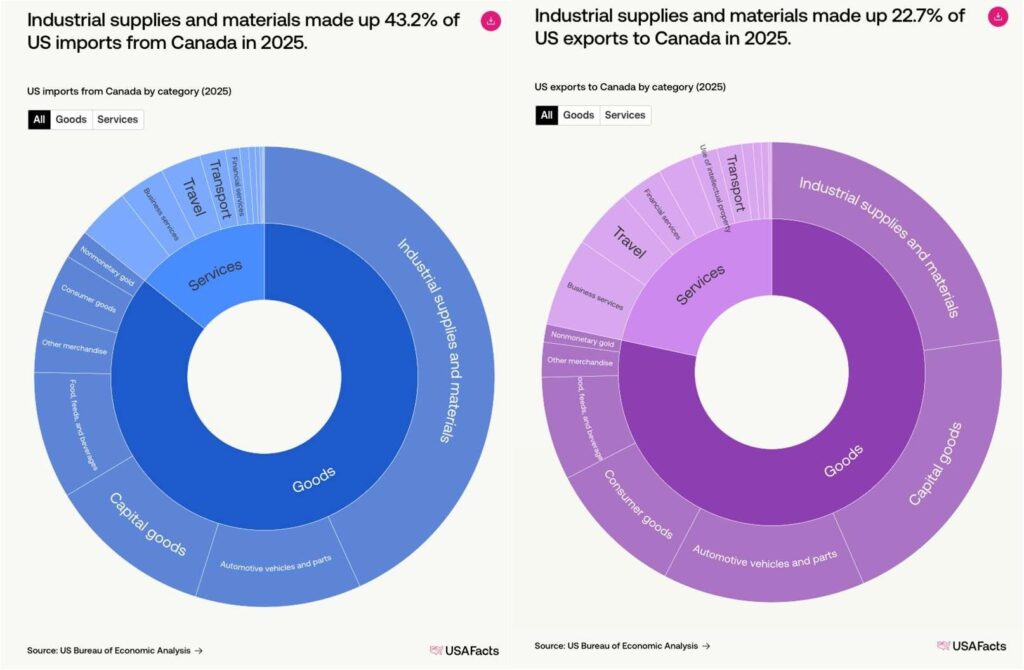
El análisis del comercio entre ambos países muestra (véase arriba, parte superior) varios aspectos clave que podrían generar problemas reales para Estados Unidos. En primer lugar, la principal categoría de las exportaciones canadienses está constituida por la energía y las materias primas (véase abajo, parte inferior). Si Canadá considera que no tiene otra opción que aplicar un impuesto a las exportaciones o limitar las exportaciones de energía, uranio o potasa, Estados Unidos podría encontrarse en una situación complicada.
En segundo lugar, Estados Unidos importa principalmente bienes intermedios de Canadá y exporta al país productos terminados y servicios de alto valor añadido. Dado que el mercado bursátil tiende a asignar múltiplos mucho más elevados a los productos terminados y a las tecnologías avanzadas que a las materias primas y la energía (que a menudo cotizan con múltiplos de PER de un solo dígito), el efecto de una reducción de las ventas a Canadá como consecuencia de una guerra comercial generalizada podría sentirse de manera más significativa en el mercado bursátil.
Por último, aunque Canadá depende en gran medida de Estados Unidos para sus importaciones, la mayoría de los bienes que importa tienen sustitutos disponibles en otros mercados (por ejemplo, automóviles procedentes de China o electrodomésticos de Europa). No existen sustitutos fáciles para la energía o la potasa canadiense a los que Estados Unidos pueda recurrir.
Desde el punto de vista de la inversión, una escalada de la guerra comercial con Canadá podría provocar una caída de los mercados. Además, si Estados Unidos adopta tácticas agresivas con otros países, estos podrían seguir el ejemplo de Canadá y responder, provocando un mayor deterioro económico.
Elecciones de noviembre
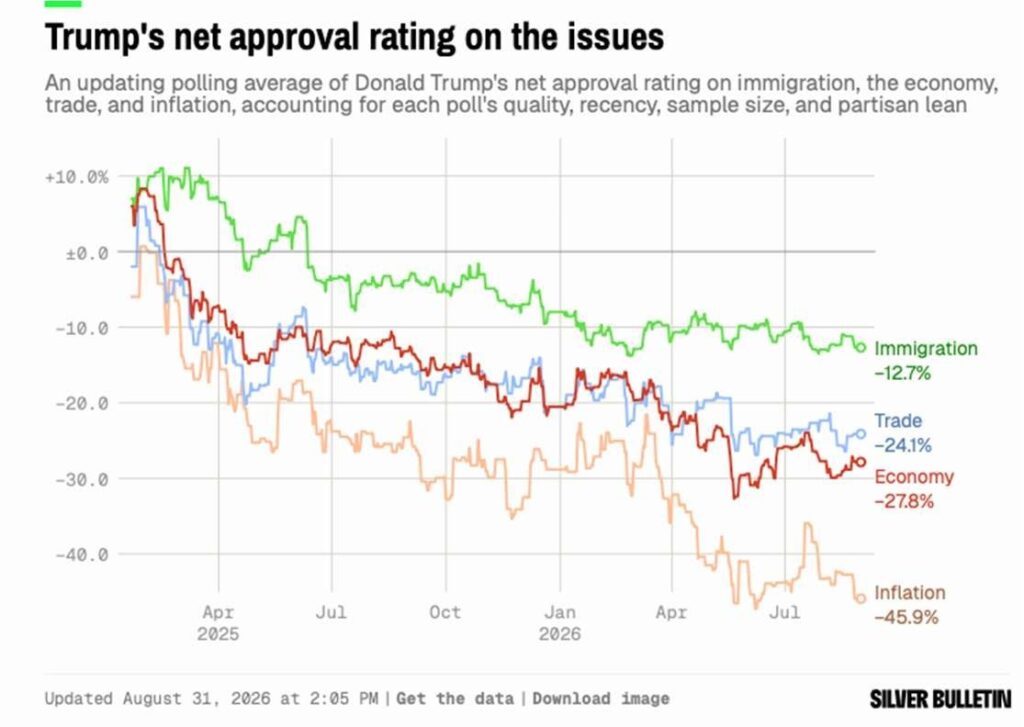
Estados Unidos se dirige hacia las elecciones de mitad de mandato de noviembre. En este momento, Trump es extremadamente impopular según las últimas encuestas. Según la encuesta más reciente de UMass-Amherst, solo el 32% aprueba la gestión de Trump, mientras que el 64% la desaprueba, lo que supone una diferencia neta de -32 puntos porcentuales.
Su popularidad está disminuyendo en todos los principales indicadores (véase abajo). Esto es especialmente cierto en la opinión de los votantes sobre factores clave como la economía y la inflación. Sin obtener rápidamente algunas victorias políticas, resulta difícil ver cómo los republicanos podrían obtener buenos resultados en las próximas elecciones. Parece casi inevitable que perderán la mayoría en el Congreso, y la situación se está volviendo cada vez más incierta también en el Senado. Si los republicanos pierden la mayoría en ambas cámaras, es probable que se apruebe poca legislación y que aumenten los enfrentamientos entre el Congreso y la Presidencia.
Conclusión para los inversores:
Septiembre tiende a ser un período difícil para los mercados. Esta tendencia probablemente continuará mientras persistan elevados niveles de incertidumbre geopolítica y económica. Es probable que Trump intente ganar apoyo entre los votantes. El problema es que su principal estrategia para obtener victorias políticas consiste en atacar a sus aliados y esperar que estos cedan. Cada vez más, sin embargo, los aliados no están aceptando esta estrategia.
Por ejemplo, recientemente anunció un acuerdo mediante el cual Estados Unidos asumiría el control efectivo de reservas de petróleo venezolanas equivalentes a 65.000 millones de barriles. Si el acuerdo llega a materializarse, el proyecto produciría 1,5 millones de barriles diarios, pero requeriría muchos años para desarrollarse. Su socio, NABEP, tiene poca experiencia en el desarrollo de un proyecto de semejante magnitud. Su CEO, Alejandro Betancourt Lopez, lleva muchos años siendo investigado por las autoridades europeas en relación con delitos financieros, aunque no ha sido acusado formalmente.
Como ocurre con muchas de las iniciativas de Trump, resulta difícil evaluar el valor a largo plazo de este acuerdo. Sin embargo, si se considera que ha tenido una buena acogida entre la opinión pública y los mercados, podría intentar alcanzar otros acuerdos similares de cara a las elecciones.
Desde el punto de vista de la inversión, sería prudente adoptar una postura cautelosa durante este período, ya que es probable que la volatilidad siga siendo elevada y que los mercados puedan estar próximos a una pausa o corrección después del fuerte avance registrado en agosto.