
Los rendimientos de los bonos han aumentado a nivel global (abajo). Los tipos de interés a largo plazo están alcanzando niveles que no se veían desde antes de la Gran Crisis Financiera (2007-2009). La narrativa más extendida ha sido que los rendimientos están subiendo debido a los temores sobre la inflación, al aumento de la deuda pública y al incremento de las emisiones corporativas. Todos estos factores están contribuyendo indudablemente al aumento de los tipos, pero se habla menos del efecto que los tipos de interés en Japón están teniendo sobre los tipos a nivel mundial.
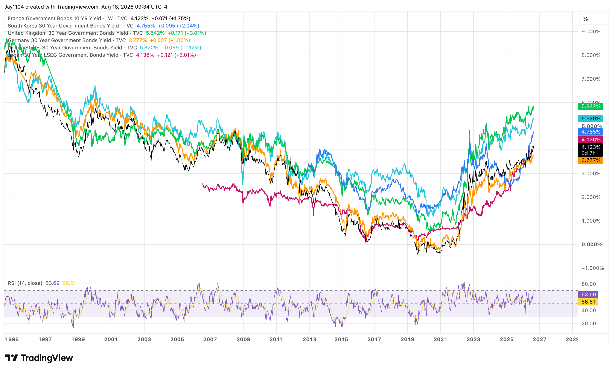
Japón lleva mucho tiempo siendo un elemento fundamental para los tipos de interés de los bonos a nivel global. Los inversores institucionales y los hedge funds han utilizado los bajos tipos de interés japoneses como piedra angular de sus estrategias de carry trade. En su forma más sencilla, un carry trade consiste en pedir dinero prestado en un país con tipos de interés bajos y utilizar los fondos obtenidos para invertir en activos que ofrecen rendimientos más elevados, obteniendo como beneficio la diferencia entre ambos rendimientos. Originalmente, estas estrategias se utilizaban principalmente para aprovechar la diferencia entre los tipos de interés a largo plazo de dos países (frecuentemente Estados Unidos y Japón), pero más recientemente los inversores han comenzado a utilizar los carry trades como una forma de financiación de bajo coste para comprar activos de riesgo, como las acciones relacionadas con la IA, aumentando así sus rendimientos.
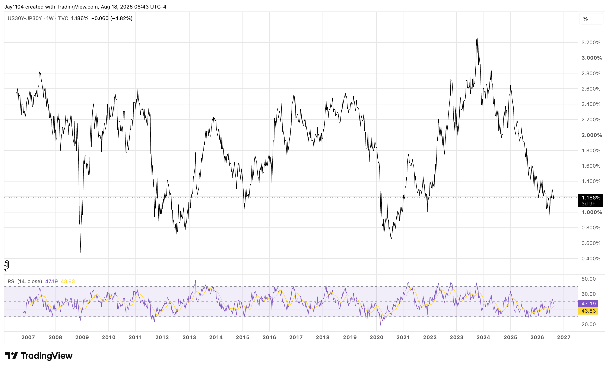
El diferencial entre el bono japonés a 30 años (JGB) y el Treasury estadounidense a 30 años (US30YR) se ha reducido hasta el 1,2% (abajo). Durante los últimos 20 años, el diferencial solo en contadas ocasiones ha descendido hasta este nivel. Cuando el diferencial se estrecha, el atractivo del carry trade disminuye, ya que los costes adicionales de la cobertura de divisas erosionan el reducido diferencial. A largo plazo, esto podría reducir la cantidad de capital disponible para inversiones de riesgo y afectar negativamente al mercado bursátil.
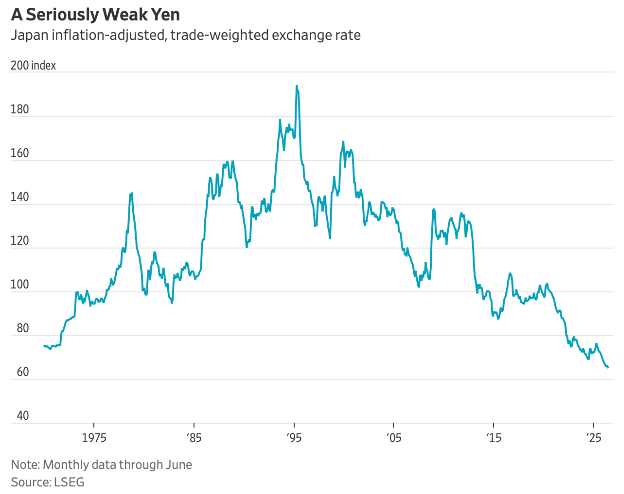
Normalmente, el aumento de los tipos de interés en Japón respecto a Estados Unidos y al resto del mundo debería provocar una apreciación de la moneda. Sin embargo, a pesar de dos intervenciones, el yen sigue débil (abajo). Actualmente se encuentra en niveles que no se habían visto desde, al menos, principios de la década de 1970. Cada vez más observadores del mercado están empezando a pensar que la ayuda de Estados Unidos para sostener al yen podría ser una forma indirecta de que EE. UU. inyecte liquidez en el mercado en un momento en el que la mayoría reclama un endurecimiento de las condiciones financieras para contener la inflación. La Administración Trump ha dejado claro que prefiere tipos de interés más bajos y una mayor liquidez de la que la Reserva Federal estaba dispuesta a proporcionar. El Secretario del Tesoro estadounidense ha pedido la eliminación del límite de 60.000 millones de dólares de la línea de emergencia destinada a apoyar al yen. La Administración pretende imprimir dinero para prestárselo a Japón con el fin de que pueda comprar yenes. Esto funcionaría de manera similar al Quantitative Easing de la Gran Crisis Financiera, inyectando miles de millones de dólares en la economía. En un momento de elevada inflación, esto va en contra de la lógica tradicional de restringir la liquidez. Tradicionalmente, una intervención se produciría mediante la venta por parte del Banco de Japón de una parte de sus enormes reservas de Treasury estadounidenses para comprar yenes. Estados Unidos parece decidido a evitar este escenario.
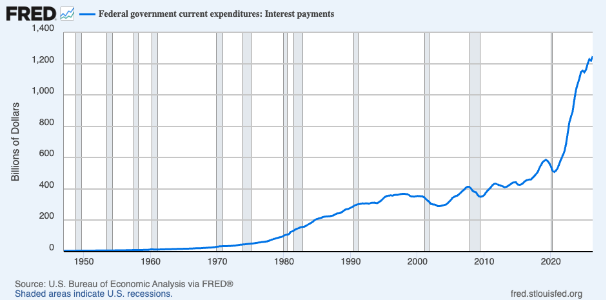
Es probable que Estados Unidos esté tratando de evitar una venta de Treasury por parte de los inversores extranjeros, ya que esto provocaría un aumento de los tipos de interés en un momento en el que la deuda estadounidense está creciendo significativamente. Durante los últimos 10 años, la deuda se ha duplicado, pasando de 20 billones de dólares a 40 billones. Esto ha provocado una explosión de los costes del servicio de la deuda (abajo). No parece haber un final a la vista para esta tendencia. Existe la opinión de que la Administración Trump está intentando “hacer que la economía funcione por encima de su capacidad” (“run it hot”) con el fin de reducir mediante la inflación parte de los problemas relacionados con la deuda, a costa de posibles burbujas en los activos. Los economistas suelen defender una inflación baja y controlada para evitar la inestabilidad provocada por las burbujas de activos.
Aunque la deuda estadounidense representa un problema importante, hay que recordar que el resto del mundo también tiene un problema de deuda. De hecho, se estima que otros países han emitido unos 40 billones de dólares de deuda denominada en USD. La gran diferencia es que estos países no pueden imprimir directamente dólares para pagar sus obligaciones. Esto crea una demanda estructural de USD. Este aumento de la demanda de USD tenderá a provocar una apreciación de la moneda. Esta situación tiende a hacer que los activos reales resulten más atractivos a largo plazo.
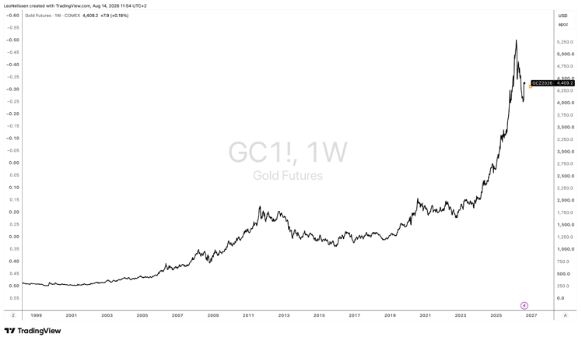
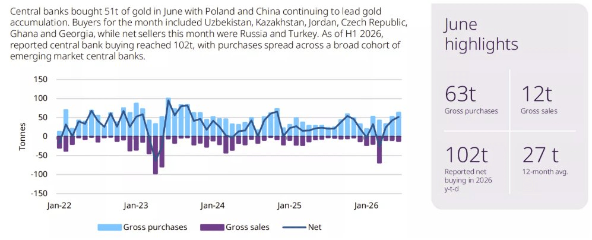
Por ejemplo, el índice del dólar estadounidense cayó hasta 80 durante la Gran Crisis Financiera y posteriormente subió hasta 100, mientras que el oro pasó de 800 dólares/onza a más de 4.000 dólares (abajo, arriba). Parte del aumento puede atribuirse a las compras de los Bancos Centrales, que están intentando diversificar sus reservas alejándose del USD, dadas las crecientes incertidumbres geopolíticas asociadas actualmente a Estados Unidos (abajo, parte inferior). Es probable que otros activos reales, como las materias primas y el petróleo, también se beneficien. Además, las empresas con capacidad para fijar precios y flujos de caja de larga duración deberían obtener mejores resultados en un entorno de mayor inflación.
Consideraciones para los inversores:
El aumento de los tipos de interés y la elevada inflación merecen una atención especial por parte de los inversores. Si los tipos se mantienen elevados y continúan subiendo, esto podría generar problemas para los mercados, especialmente para el trade relacionado con la IA. Estados Unidos depende cada vez más del trade de la IA, mientras que las empresas de IA dependen cada vez más de la deuda para financiar su crecimiento. El aumento de los costes del servicio de la deuda podría provocar que el coste del capital suba hasta un punto en el que el crecimiento se ralentice, dando lugar a una reevaluación de los múltiplos. Sería prudente que los inversores consideraran mantener exposiciones en sus carteras a activos resistentes a la inflación en caso de que los tipos y la inflación permanezcan elevados durante un periodo prolongado. La diversificación entre diferentes tipos de activos, así como dentro del mercado bursátil, podría resultar muy valiosa si aumentan las incertidumbres del mercado.