
Los mercados de renta variable alcanzaron nuevos máximos la semana pasada, mientras los inversores parecen estar volviendo a asumir riesgo. En particular, las acciones vinculadas a la IA despertaron interés, ya que muchas registraron semanas muy positivas. Al mismo tiempo, las rentabilidades de los bonos del Tesoro estadounidense a 10 años aumentaron alrededor de 100 puntos básicos. El Treasury a 30 años superó la barrera del 5,2% por primera vez desde 2007 (abajo). Normalmente, los mercados de renta variable caen cuando suben los tipos de interés, lo que plantea la pregunta: ¿qué mercado tiene razón?
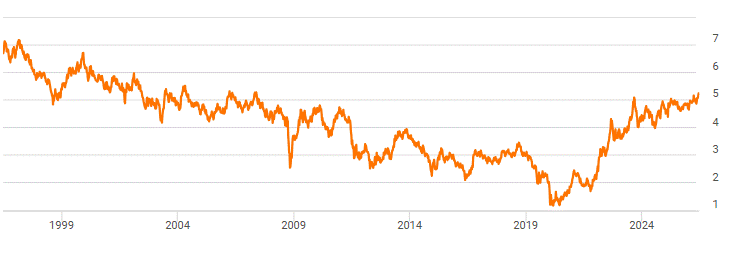
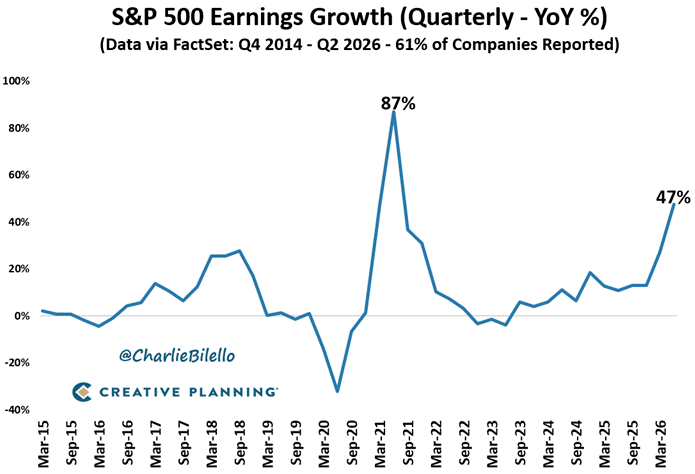
Los mercados de renta variable se han visto impulsados por un fuerte crecimiento de los beneficios empresariales (abajo). Con la mayoría de las principales compañías del S&P 500 habiendo presentado ya sus resultados, el crecimiento de los beneficios en conjunto ha cumplido o superado las estimaciones de consenso. La narrativa dominante ha sido que la economía estadounidense es muy sólida, a pesar de todas las noticias macroeconómicas negativas (inflación, guerra, etc.).
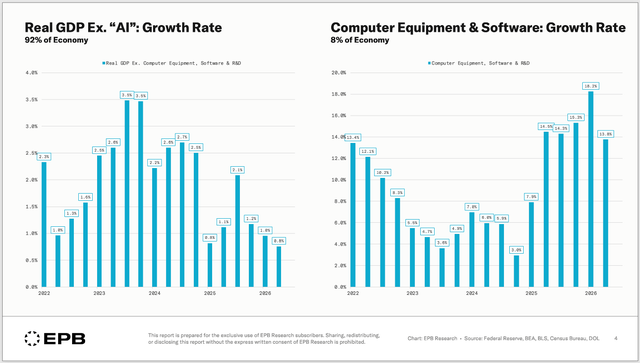
La economía parece estar impulsada en gran medida por el gasto de capital (capex) relacionado con la IA. Actualmente se espera que este gasto represente más del 2% del PIB estadounidense este año, alcanzando un total superior a 700.000 millones de dólares. Lo que preocupa a muchos es que los recientes datos de crecimiento del PIB —0,5% en el cuarto trimestre de 2025, 1,6% en el primer trimestre de 2026 y 1,5% en el segundo trimestre de 2026— sugieren que la economía estaría en una situación difícil sin el agresivo proceso de expansión de la infraestructura de IA que se está llevando a cabo (abajo).
La otra gran preocupación es que la mayor parte de los ingresos y de la cartera de pedidos que sustentan este crecimiento proceden de OpenAI y Anthropic, ninguna de las cuales es rentable. Por ejemplo, se estima que el 70% de los ingresos de Microsoft relacionados con la IA proceden de OpenAI. Si cualquiera de estas dos compañías encontrara dificultades, todo el ecosistema de la IA podría verse afectado.
Además, se estima que los ingresos actuales relacionados con la IA rondan los 150.000 millones de dólares, mientras que el capex está a punto de superar los 1.000.000 millones de dólares anuales. Es difícil ver cómo estas inversiones podrán generar una rentabilidad razonable.
Como ejemplo, David Cahn, socio de Sequoia Capital, ha actualizado su análisis sobre la rentabilidad de las inversiones en infraestructura de IA, estimando que la industria de la IA tendría que generar 3 billones de dólares en beneficios para cubrir el gasto previsto y los costes asociados de aquí a 2026. Según PANews, citando a TechCrunch, Cahn calculó que la inversión mundial en infraestructura de IA alcanzará aproximadamente 1,5 billones de dólares en 2026 y señaló que, al añadir los costes operativos de los centros de datos y los beneficios de los operadores, los beneficios necesarios de la industria ascenderían a 3 billones de dólares, una cifra que, según él, podría incluso estar infravalorada.
Actualmente, se estima que todo el mercado del software tiene un valor de entre 900.000 y 950.000 millones de dólares. La IA tendrá que ser verdaderamente transformadora en muy poco tiempo para justificar los actuales niveles de gasto. Los alcistas no parecen preocupados por estos argumentos, ya que ven un potencial prácticamente ilimitado para que la IA ayude a las empresas a generar ingresos y reducir costes, aumentando así significativamente sus beneficios.
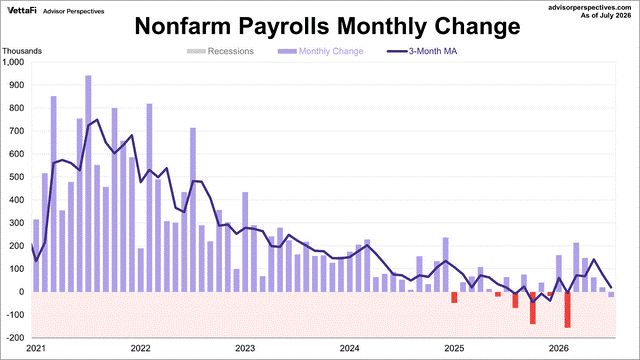
El mercado de bonos no parece estar tan convencido. El crecimiento del empleo en julio fue negativo y se produjeron importantes revisiones a la baja de los datos de mayo y junio. Esto ha continuado una tendencia de debilitamiento del crecimiento del empleo en Estados Unidos (abajo).
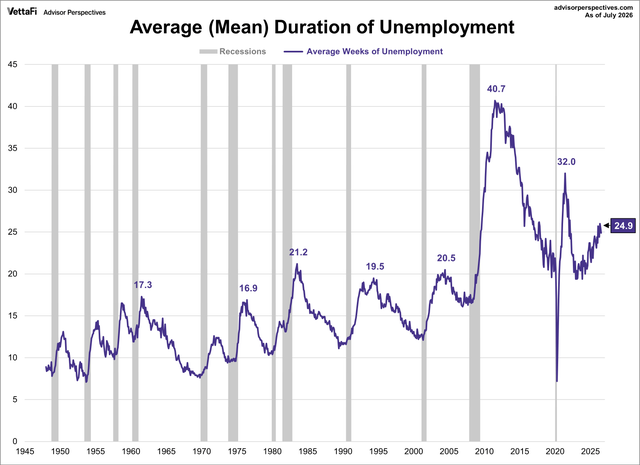
La duración media del desempleo sugiere que los trabajadores están teniendo cada vez más dificultades para encontrar nuevos empleos (abajo, primero). La duración media del desempleo se sitúa en 25 semanas y continúa aumentando. Estos son niveles que solo se han alcanzado otras dos veces desde 1950: tras la Gran Crisis Financiera y, brevemente, durante las consecuencias de la pandemia de Covid.
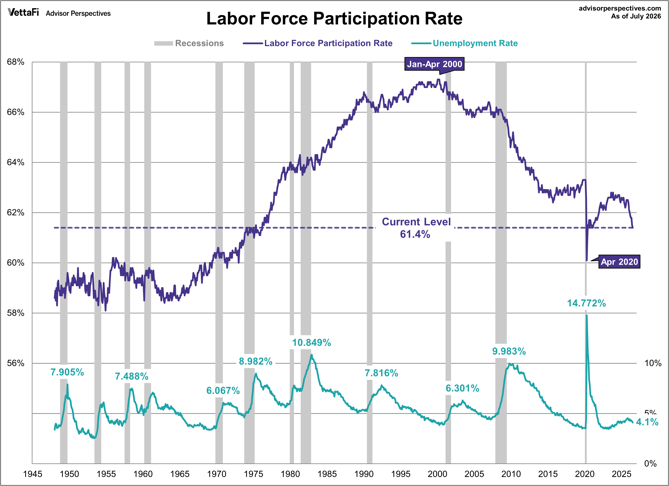
Además, la tasa de participación laboral ha caído a niveles que no se observaban desde la década de 1970, cuando las mujeres todavía no se habían incorporado plenamente a la fuerza laboral (abajo, segundo). Algunas de estas tendencias pueden atribuirse al envejecimiento de la población y a la salida anticipada del mercado laboral.
La otra gran preocupación para el mercado de bonos son los crecientes niveles de deuda, tanto en el sector público como en el corporativo. Estados Unidos representa aproximadamente el 40% del mercado mundial de bonos, por lo que los cambios dentro de este mercado pueden tener efectos mucho más allá de sus fronteras.
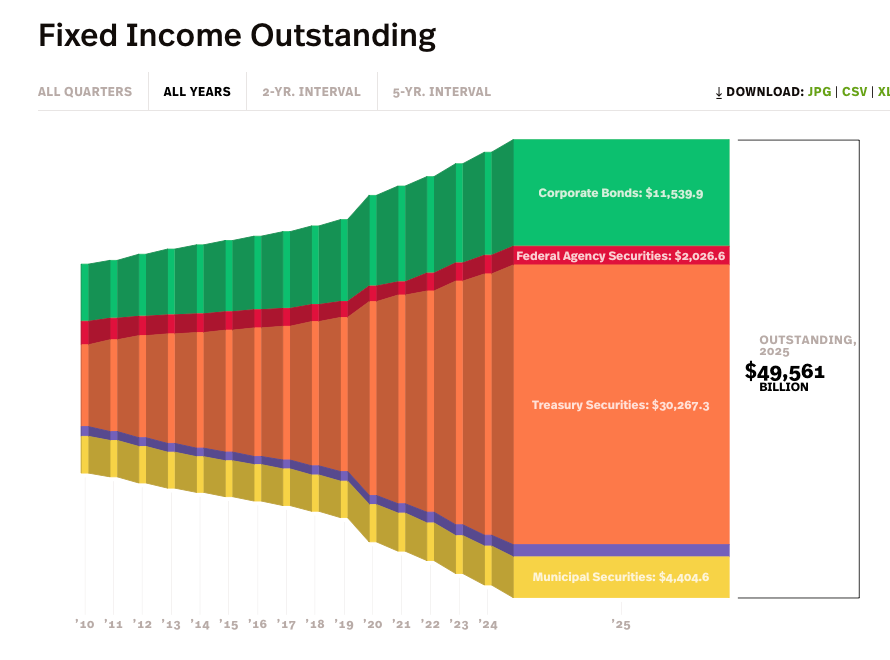
El mercado estadounidense de renta fija en su conjunto tiene un valor aproximado de 50 billones de dólares, de los cuales 11 billones corresponden a deuda corporativa (abajo). Las recientes actuaciones del Tesoro estadounidense para intervenir y ayudar a respaldar al yen se interpretaron menos como un caso de asistencia a un aliado y más como un intento de Estados Unidos de proteger su mercado de bonos a largo plazo.
Japón posee más de 1 billón de dólares de deuda estadounidense y la hipótesis era que podría verse obligado a vender parte de sus posiciones para financiar el apoyo al yen. Al ayudar a respaldar la moneda, Estados Unidos también estaba contribuyendo a evitar que los rendimientos de los bonos a largo plazo subieran demasiado. Se trata de una cuestión de gran importancia para Estados Unidos, ya que se espera que registre un déficit fiscal de alrededor de 2 billones de dólares este año y que los costes del servicio de la deuda sean ya la segunda partida de gasto público más elevada.
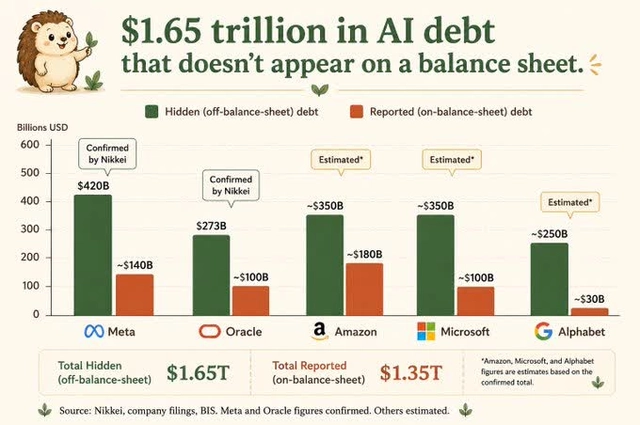
Un reciente análisis de Nikkei Asia sugiere que los grandes hyperscalers globales han acumulado 1,65 billones de dólares adicionales de deuda que no aparece en sus balances (abajo). Si este comportamiento continúa, los mercados de bonos podrían empezar a cuestionar seriamente la viabilidad de la estrategia relacionada con la IA.
La mayoría de estas compañías ya han pasado a tener un flujo de caja libre negativo y esta deuda “adicional” podría convertirse en una carga importante. Esto resulta especialmente preocupante teniendo en cuenta que muchas de estas empresas (por ejemplo, Meta, Oracle, Google y SpaceX) han comenzado a vender capacidad excedente, ya que su uso actual no es suficiente para justificar los gastos.
Conclusión para los inversores:
El mercado parece encontrarse en una posición precaria que podría tardar meses en resolverse. El crecimiento de los beneficios parece justificar los actuales múltiplos de valoración elevados (alrededor de 40 veces utilizando la ratio precio/beneficios ajustada por el ciclo, o CAPE).
Sin embargo, los consumidores no parecen estar beneficiándose de forma significativa del gasto relacionado con la IA. No solo resulta preocupante el nivel de desempleo, sino que los ahorros de los consumidores también se están acercando a mínimos históricos. Esto sugiere que podría ser necesario muy poco para desencadenar una fuerte ola de ventas en los mercados.
Los inversores deberían vigilar cuidadosamente sus posiciones con múltiplos de valoración elevados para asegurarse de no verse atrapados en una eventual fase de fuertes caídas. Las preocupaciones del mercado de bonos no deberían subestimarse.