
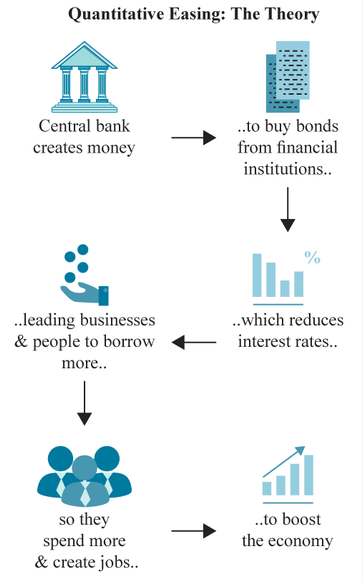
El Quantitative Easing, o QE, se hizo famoso durante la Gran Crisis Financiera. Se refiere a una política monetaria mediante la cual el Banco Central compra bonos, acciones u otros activos con el fin de estimular artificialmente la actividad económica. Normalmente, el QE implica que los Bancos Centrales compren bonos a otros bancos e instituciones financieras (reduciendo así los rendimientos al crear una demanda de estos bonos superior a la que podrían generar por sí solas las fuerzas del mercado) y aumentando la oferta monetaria, lo que, en teoría, permitiría a los bancos conceder préstamos a la economía para estimular el crecimiento (abajo). Se utiliza cuando los tipos de interés caen a niveles muy bajos (acercándose a cero), las fuerzas deflacionistas aumentan y la economía está estancada, como ocurrió durante la Gran Crisis Financiera. Es una de las herramientas más agresivas de las que disponen los bancos centrales para estimular el crecimiento y solo se ha utilizado en periodos de crisis.
El secretario del Tesoro, Scott Bessent, anunció recientemente el aumento de las operaciones de mercado destinadas a recomprar bonos del Tesoro a largo plazo, pasando de 2.000 millones de dólares por operación a más de 4.000 millones. Esto congeló temporalmente los mercados durante 24 horas y los tipos bajaron antes de reanudar su trayectoria alcista. Posteriormente, indicó que el Tesoro podría utilizar 1 billón de dólares de su balance para respaldar los tipos a largo plazo. Una vez más, la reacción del mercado ha sido moderada.
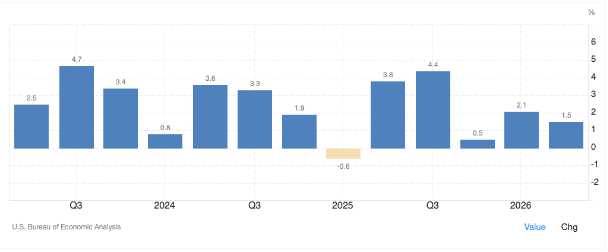
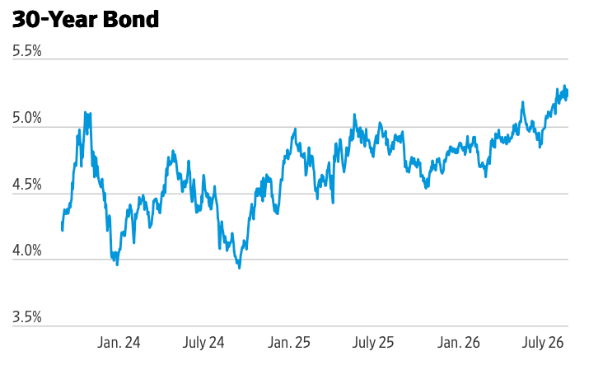
Dado que la economía estadounidense está creciendo (abajo, primero), que la inflación se encuentra muy por encima del objetivo y que los tipos a largo plazo han subido claramente por encima del 5% (abajo, segundo), ¿por qué consideraría siquiera Estados Unidos adoptar medidas para reducir los tipos?
En primer lugar, Estados Unidos está registrando déficits muy superiores a la media. Se prevé que el déficit de este año supere los 2 billones de dólares. En términos generales, la Oficina Presupuestaria del Congreso (Congressional Budget Office), un organismo no partidista, estima que Estados Unidos tendrá que pedir prestados más de 24 billones de dólares durante los próximos 10 años. Sorprendentemente, estas cifras probablemente sean una gran subestimación. Se basan en varios supuestos poco sólidos:
- Los aranceles generarán ingresos significativos (este supuesto se ha vuelto difícil de sostener, ya que la Corte Suprema ha limitado considerablemente los poderes de Trump en materia de aranceles).
- Las recientes reducciones fiscales incluidas en la One Big Beautiful Bill (por ejemplo, la exención fiscal sobre las propinas) expirarán en 2028 (los Gobiernos han demostrado repetidamente su falta de voluntad para retirar beneficios una vez que estos se han integrado en el sistema).
- La Seguridad Social reducirá las prestaciones al menos un 20% cuando el fondo se vuelva insolvente alrededor de 2034 (una medida que sería extremadamente impopular entre los jubilados).
Nada de esto quiere decir que el Gobierno de Estados Unidos esté en peligro de quebrar; no lo está. Pero si la deuda continúa creciendo más rápidamente que el PIB, entonces se avecina un ajuste de cuentas. Los pagos de intereses representan más de la mitad del déficit federal y están aumentando, especialmente como consecuencia de los tipos de interés más elevados. En su situación actual, el sistema político estadounidense es incapaz de adoptar las difíciles medidas necesarias para abordar el problema: aumentar los impuestos, reducir los costes o ambas cosas. Parece que solo les queda la única opción políticamente viable: permitir que la inflación aumente y reducir el valor real de la deuda mediante una disminución del poder adquisitivo.
En segundo lugar, Estados Unidos está compitiendo con las empresas, principalmente las compañías de inteligencia artificial, por el dinero de los inversores. Se espera que las empresas de IA puedan emitir entre 2 y 3 billones de dólares de deuda durante los próximos años. Muchos de los mayores emisores corporativos tienen calificaciones crediticias iguales o incluso mejores que las de Estados Unidos.
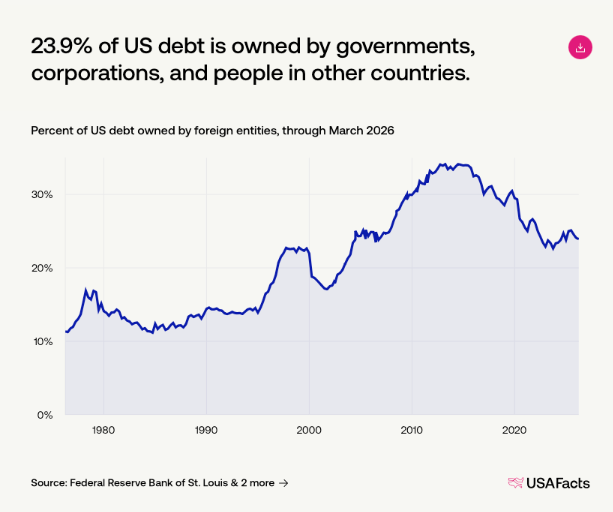
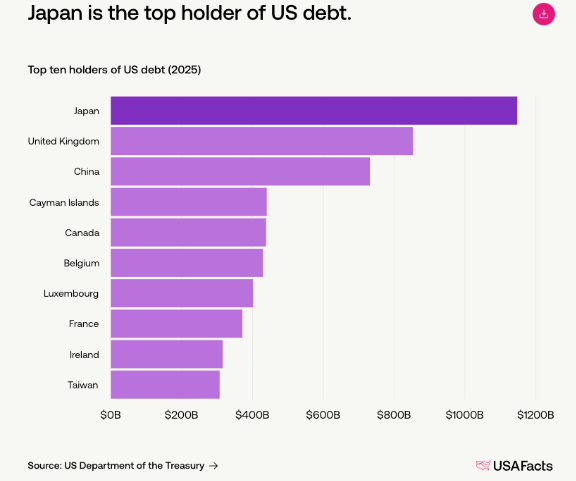
En tercer lugar, Estados Unidos depende en gran medida de los compradores extranjeros de su deuda. Casi una cuarta parte de la deuda estadounidense está en manos de inversores extranjeros. Esta proporción supone una fuerte disminución respecto a hace 10 años, cuando superaba el 33% (abajo, primero). Si los compradores extranjeros continúan reduciendo sus adquisiciones —en particular, China ha reducido significativamente sus posiciones—, esto ejercerá una fuerte presión alcista sobre los tipos. Esto hace que la reciente disputa comercial con Canadá resulte aún más desconcertante, ya que Canadá ha triplicado sus posiciones en bonos del Tesoro estadounidense durante los últimos 5 años, hasta alcanzar los 460.000 millones de dólares (abajo, segundo), compensando la disminución de las compras por parte de China. En esencia, Canadá ha estado prestando dinero al Gobierno estadounidense a un ritmo significativo, y la respuesta de Estados Unidos ha sido imponer aranceles punitivos e iniciar una guerra comercial. war.
Stanley Druckenmiller, inversor multimillonario, publicó recientemente un artículo de opinión en el Wall Street Journal en el que sostiene que el mercado de bonos no reaccionará bien ante los intentos del Gobierno de introducir un control de la curva de rendimientos (Yield Curve Control). Según Druckenmiller, los tipos estadounidenses no están bajo presión, sino que están reflejando los precios de equilibrio correspondientes a una economía con una inflación elevada (3-4%), un desempleo bajo (4%) y déficits públicos equivalentes al 6% del PIB. Estima que, con los tipos actuales, el gasto en intereses alcanzará el 4,5% del PIB en 2033 y el 144% de todo el gasto discrecional en 2043. Concluye que los Gobiernos que intentan defender los precios frente a los fundamentales del mercado siempre terminan perdiendo.
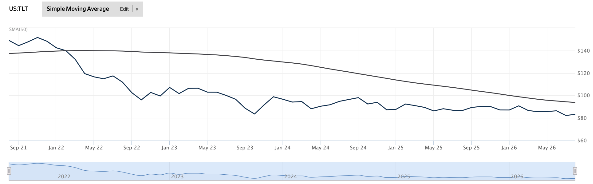
El aumento de los tipos ya ha castigado a los inversores en deuda a largo plazo (abajo). Si los tipos continúan subiendo, el sufrimiento podría prolongarse. El TLT, que es una cesta de bonos con vencimientos largos (más de 20 años), ha perdido la mitad de su valor durante los últimos 5 años, superando con creces cualquier dividendo recibido.
Conclusión para los inversores:
Uno de los grandes riesgos que Estados Unidos está asumiendo con sus intentos de controlar los precios en el mercado de bonos es un aumento de la volatilidad. Durante décadas, la deuda estadounidense fue considerada una isla de estabilidad para los inversores. Recientemente, sin embargo, las autoridades han estado actuando en respuesta a problemas de corto plazo a costa de la estabilidad a largo plazo. Han trasladado la mayor parte de las nuevas emisiones hacia el extremo corto de la curva de rendimientos con el fin de reducir los pagos. Esto aumenta los riesgos relacionados con los tipos de interés para el Gobierno y reduce la previsibilidad de los pagos, ya que la deuda debe refinanciarse continuamente. Si los inversores en bonos pierden confianza en el emisor, es probable que exijan rendimientos más elevados para compensar los riesgos percibidos. Esto provocará mayores rendimientos y menores precios de los bonos. Las medidas poco acertadas del Gobierno probablemente aumentarán las primas de riesgo en lugar de reducir los tipos a largo plazo. Los inversores interesados en bonos a largo plazo deberían considerar una mayor exposición a emisores corporativos de alta calidad crediticia en lugar de a los bonos del Tesoro estadounidense. Es probable que estos bonos presenten una menor volatilidad a lo largo del tiempo.