
Il Quantitative Easing, o QE, è diventato famoso durante la Grande Crisi Finanziaria. Si riferisce a una politica monetaria attraverso la quale la Banca Centrale acquista obbligazioni, azioni o altri asset al fine di stimolare artificialmente l’attività economica. Tipicamente, il QE prevede che le Banche Centrali acquistino obbligazioni da altre banche e istituzioni finanziarie, (riducendo così i rendimenti attraverso la creazione di una domanda per queste obbligazioni superiore a quella che le sole forze di mercato potrebbero generare) e aumentando l’offerta di moneta, che in teoria consentirebbe alle banche di erogare più prestiti all’economia per stimolare la crescita (sotto). Viene utilizzato quando i tassi scendono a livelli molto bassi (avvicinandosi allo zero), le forze deflazionistiche aumentano e l’economia è stagnante, come durante la Grande Crisi Finanziaria. È uno degli strumenti più aggressivi a disposizione dei banchieri centrali per stimolare la crescita ed è stato utilizzato esclusivamente durante periodi di crisi.
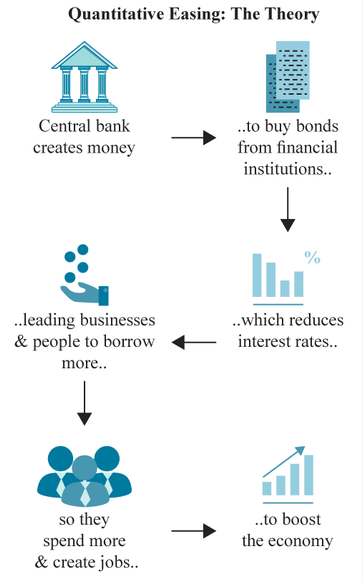
Il Segretario al Tesoro Scott Bessent ha recentemente annunciato l’aumento delle operazioni di mercato che prevedono il riacquisto di Treasury a lunga scadenza, passando da 2 miliardi di dollari per operazione a oltre 4 miliardi di dollari. Questo ha temporaneamente congelato i mercati per 24 ore e i tassi sono scesi prima di riprendere la loro marcia al rialzo. Ha poi seguito l’annuncio con indicazioni secondo cui il Tesoro potrebbe utilizzare 1.000 miliardi di dollari del proprio bilancio per sostenere i tassi a lunga scadenza. Anche in questo caso, la reazione del mercato è stata contenuta.
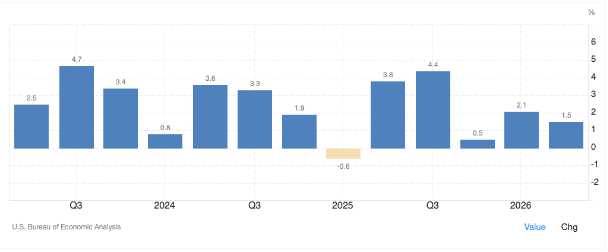
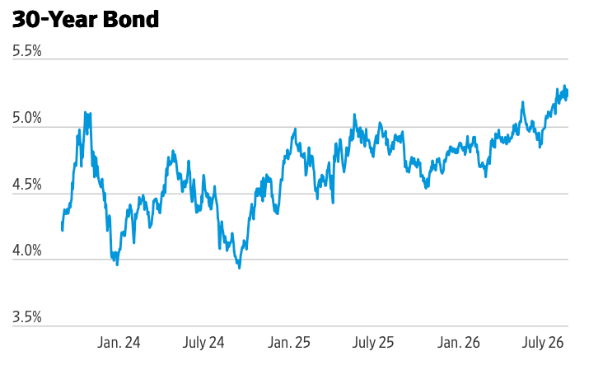
Considerando che l’economia statunitense è in crescita (sotto, in alto), che l’inflazione è ben al di sopra dell’obiettivo e che i tassi a lungo termine sono saliti ben oltre il 5% (sotto, in basso), perché mai gli Stati Uniti dovrebbero prendere in considerazione misure per abbassare i tassi?
Primo, gli Stati Uniti stanno registrando deficit ben superiori alla media. Si prevede che il deficit di quest’anno supererà i 2.000 miliardi di dollari. Complessivamente, il Congressional Budget Office, organismo apartitico, prevede che gli Stati Uniti prenderanno in prestito oltre 24.000 miliardi di dollari nei prossimi 10 anni. Sorprendentemente, queste cifre sono probabilmente una forte sottostima. Sono state costruite sulla base di diverse ipotesi fragili:
- I dazi genereranno entrate significative (questa ipotesi è diventata difficile da sostenere, poiché la Corte Suprema ha fortemente limitato i poteri di Trump in materia di dazi).
- Le recenti agevolazioni fiscali incluse nel One Big Beautiful Bill (ad esempio, l’assenza di imposte sulle mance) scadranno nel 2028 (i Governi hanno continuamente dimostrato di essere poco propensi a ritirare i benefici una volta che questi sono diventati parte integrante del sistema).
- La Social Security ridurrà le prestazioni di almeno il 20% quando il fondo diventerà insolvente intorno al 2034 (una misura estremamente impopolare tra gli anziani).
Nulla di tutto questo significa che il Governo degli Stati Uniti sia in pericolo di bancarotta, perché non lo è. Ma se il debito continuerà a crescere più rapidamente del PIL, allora si profila all’orizzonte una resa dei conti. I pagamenti degli interessi rappresentano più della metà del deficit federale e sono in aumento, soprattutto a causa dei tassi di interesse più elevati. Nelle condizioni attuali, il sistema politico statunitense non è in grado di intraprendere le difficili azioni necessarie per affrontare il problema – aumentare le tasse, ridurre i costi o entrambe le cose. Sembra quindi rimanere loro l’unica opzione politicamente praticabile: lasciare che l’inflazione aumenti e ridurre il valore reale del debito attraverso una diminuzione del potere d’acquisto.
Secondo, gli Stati Uniti stanno competendo con le società, principalmente quelle legate all’intelligenza artificiale, per attirare il capitale degli investitori. Si prevede che le società del settore AI potrebbero emettere oltre 2.000-3.000 miliardi di dollari di debito nei prossimi anni. Molti dei maggiori emittenti corporate hanno rating creditizi pari o superiori a quello degli Stati Uniti.
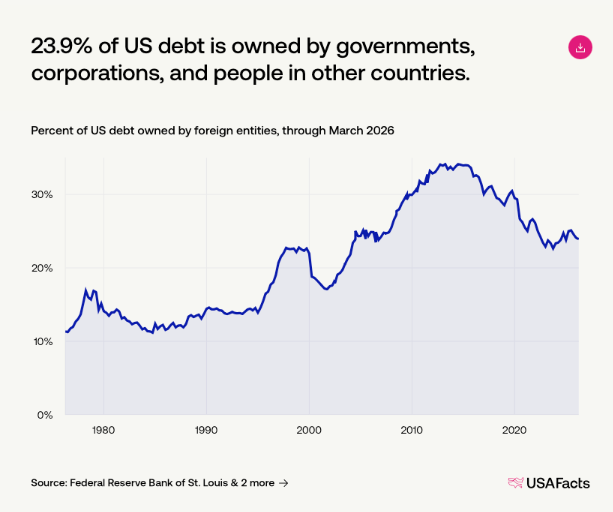
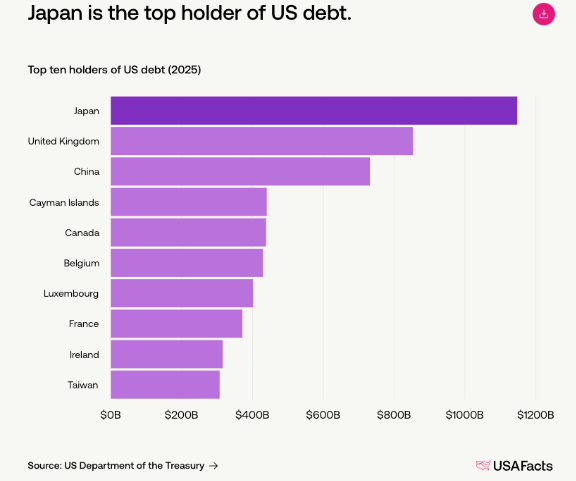
Terzo, gli Stati Uniti dipendono fortemente dagli acquirenti esteri del proprio debito. Quasi un quarto del debito statunitense è detenuto da investitori stranieri. Tale percentuale è in forte calo rispetto a 10 anni fa, quando superava il 33% (sotto, in alto). Se gli acquirenti esteri continueranno a ridurre gli acquisti (in particolare, la Cina ha ridotto significativamente le proprie partecipazioni), ciò eserciterà una forte pressione al rialzo sui tassi. Questo rende ancora più difficile da comprendere la recente disputa commerciale con il Canada, che negli ultimi 5 anni ha triplicato le proprie partecipazioni in Treasury statunitensi, arrivando a 460 miliardi di dollari (sotto, in basso), compensando il calo degli acquisti da parte della Cina. In sostanza, il Canada ha prestato denaro al Governo degli Stati Uniti a un ritmo significativo, e la risposta è stata l’introduzione di dazi punitivi e l’avvio di una guerra commerciale.
Stanley Druckenmiller, investitore miliardario, ha recentemente pubblicato un articolo di opinione sul Wall Street Journal sostenendo che il mercato obbligazionario non reagirà positivamente ai tentativi del Governo di introdurre un controllo della curva dei rendimenti (Yield Curve Control). Secondo Druckenmiller, i tassi statunitensi non sono sotto pressione, ma stanno piuttosto esprimendo i prezzi di equilibrio coerenti con un’economia caratterizzata da un’inflazione elevata (3-4%), una bassa disoccupazione (4%) e deficit governativi pari al 6% del PIL. Stima che, ai tassi attuali, la spesa per interessi raggiungerà il 4,5% del PIL entro il 2033 e il 144% di tutta la spesa discrezionale entro il 2043. Conclude che i Governi che tentano di difendere i prezzi contro i fondamentali di mercato finiscono sempre per perdere.
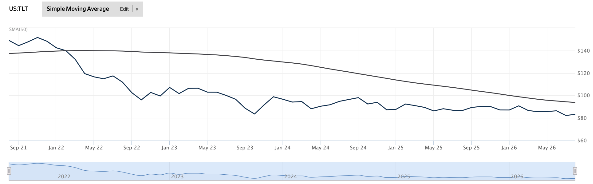
L’aumento dei tassi ha già penalizzato gli investitori in obbligazioni a lunga scadenza (sotto). Se i tassi continueranno a salire, il dolore potrebbe continuare. Il TLT, che è un paniere di obbligazioni a lunga scadenza (oltre 20 anni), ha perso la metà del proprio valore negli ultimi 5 anni, superando di gran lunga qualsiasi dividendo ricevuto.
Considerazioni per gli investitori:
Uno dei grandi rischi che gli Stati Uniti stanno correndo con i tentativi di controllare i prezzi nel mercato obbligazionario è un aumento della volatilità. Per decenni, il debito statunitense è stato considerato un’isola di stabilità per gli investitori. Recentemente, tuttavia, le autorità hanno agito in risposta a problematiche di breve termine a scapito della stabilità di lungo periodo. Hanno spostato la maggior parte delle nuove emissioni verso la parte breve della curva dei rendimenti al fine di ridurre i pagamenti. Questo aumenta i rischi legati ai tassi di interesse per il Governo e riduce la prevedibilità dei pagamenti, poiché il debito deve essere continuamente rifinanziato. Se gli investitori obbligazionari dovessero avere meno fiducia nell’emittente, è probabile che richiedano rendimenti più elevati per compensare i rischi percepiti. Ciò porterà a rendimenti più alti e prezzi delle obbligazioni più bassi. Azioni poco ponderate da parte del Governo rischiano quindi di aumentare i premi per il rischio anziché ridurre i tassi nel lungo periodo. Gli investitori interessati alle obbligazioni a lunga scadenza dovrebbero considerare una maggiore esposizione verso emittenti corporate di elevata qualità creditizia piuttosto che verso i Treasury statunitensi. È probabile che queste obbligazioni presentino una volatilità inferiore nel tempo.