
Recentemente, alcuni analisti influenti hanno iniziato a mettere in discussione la validità dell’allocazione 60/40 tra azioni e obbligazioni, da tempo favorita da molti investitori. Sia Goldman Sachs sia Apollo Global hanno recentemente suggerito che la tradizionale allocazione 60/40 non sia più adeguata per gestire un portafoglio di lungo periodo con l’obiettivo di massimizzare i rendimenti e limitare il rischio di ribasso.
L’allocazione 60/40, in cui il 60% del portafoglio è investito in azioni per favorire la crescita e il 40% in obbligazioni per garantire stabilità, risale alla Modern Portfolio Theory sviluppata da Harry Markowitz nel 1952. L’obiettivo era quello di bilanciare rischio e rendimento: utilizzare le azioni per generare performance nelle fasi favorevoli del mercato e le obbligazioni per ridurre le perdite durante le correzioni. L’idea di fondo è che, limitando i ribassi, gli investitori possano ottenere rendimenti simili a quelli azionari senza dover affrontare le forti correzioni tipiche dei mercati azionari. Nel lungo periodo, sia i rendimenti nominali sia quelli reali sono stati solidi (grafico sotto).
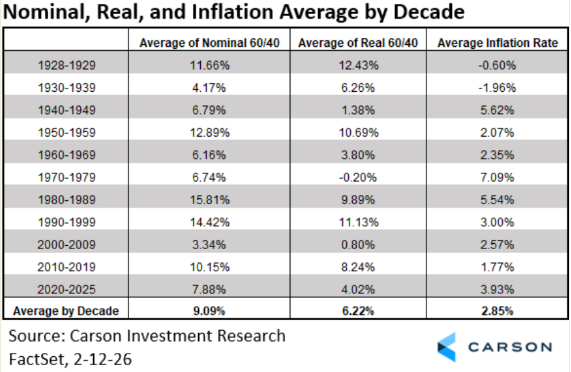
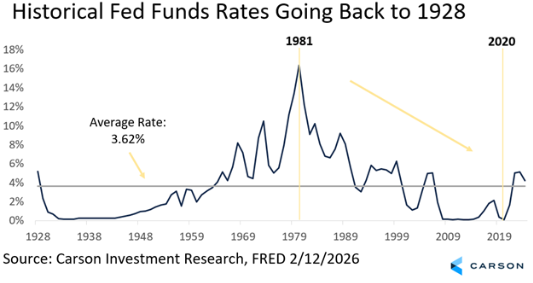
Storicamente, la strategia 60/40 ha beneficiato della diversificazione. Tradizionalmente, azioni e obbligazioni hanno mostrato una correlazione inversa, consentendo ai portafogli di compensare le perdite di una componente con i guadagni dell’altra. In generale, la strategia ha dato i migliori risultati durante lunghi periodi di inflazione moderata e di calo dei tassi d’interesse. Dall’epoca dei tassi estremamente elevati dei primi anni ’80 fino agli anni 2010, i portafogli obbligazionari hanno registrato performance particolarmente positive grazie alla discesa dei tassi da livelli a doppia cifra fino a valori prossimi all’1-3%.
La strategia, invece, si è comportata meno bene tra la fine degli anni ’60 e la fine degli anni ’70, quando l’economia attraversò una fase di stagflazione. Questo portò a un rendimento reale negativo nell’arco del decennio. Anche il forte aumento dell’inflazione nel 2022 provocò un anno particolarmente difficile, poiché il rialzo dei tassi penalizzò sia le azioni (-18%) sia le obbligazioni (-17,8%). Il rendimento nominale della strategia fu pari a -18%, mentre quello reale raggiunse il -24%. Se si ritiene che i tassi d’interesse siano destinati a salire ulteriormente, ciò rappresenterebbe probabilmente un segnale negativo sia per le obbligazioni sia, potenzialmente, per questa strategia.
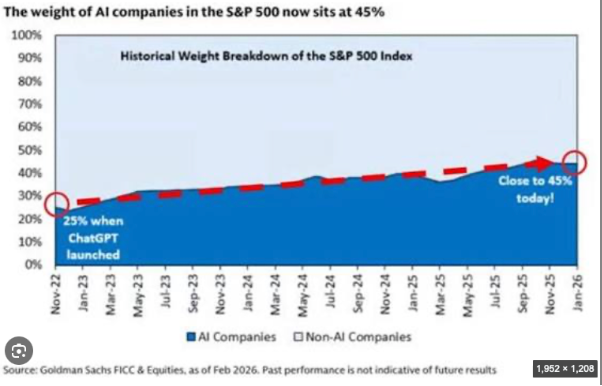
Un altro fattore che alimenta i dubbi sull’efficacia della strategia 60/40 è il predominio dell’intelligenza artificiale. I titoli legati all’AI rappresentano oggi oltre il 45% della capitalizzazione dell’S&P 500 (grafico sotto), rispetto a solo il 25% alla fine del 2022. Ciò significa che le strategie azionarie basate sull’indice non offrono il livello di diversificazione che molti investitori ritengono di avere, né quello necessario per gestire efficacemente il rischio in un tradizionale portafoglio 60/40. Ad aumentare ulteriormente questo rischio di concentrazione vi sono i migliaia di miliardi di dollari che le società legate all’intelligenza artificiale stanno raccogliendo per finanziare la propria crescita.
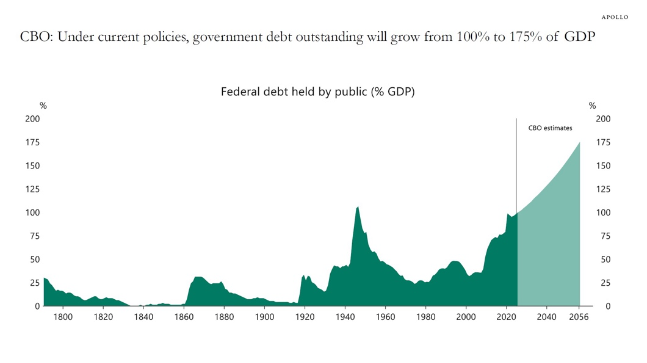
L’ultimo argomento contro una semplice allocazione 60/40 riguarda il massiccio incremento della spesa pubblica. Il debito degli Stati Uniti è destinato a superare il 175% del PIL nei prossimi 30 anni, se l’attuale traiettoria dovesse proseguire (grafico sotto). Se le preoccupazioni degli investitori per l’aumento del debito pubblico dovessero tradursi nella richiesta di rendimenti obbligazionari più elevati, ciò sarebbe negativo sia per gli investitori obbligazionari sia per i titoli legati all’intelligenza artificiale, che oggi dipendono fortemente dal finanziamento tramite debito.
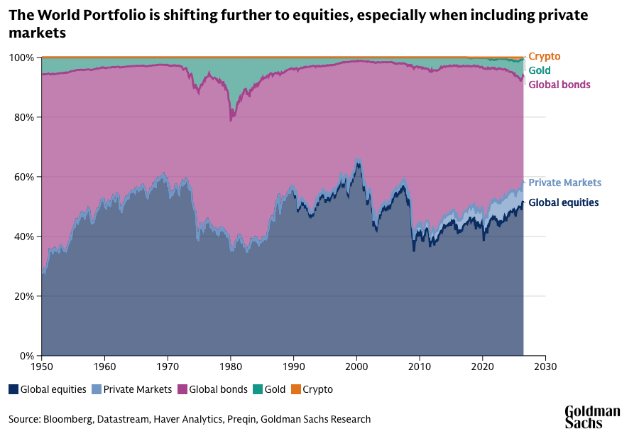
Ne emerge l’impressione che la strategia 60/40 nella sua forma più semplice possa non essere più efficace come lo è stata in passato. Gli investitori sembrano reagire aumentando l’esposizione alle azioni e ad altre classi di attivo, come l’oro e i mercati privati (grafico sotto).
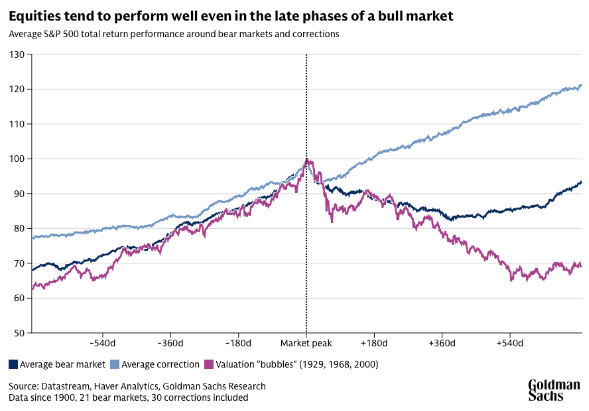
Sebbene le azioni presentino oggi rischi significativi, considerati i multipli storicamente elevati, è importante valutare quale tipo di correzione sia effettivamente probabile. Ridurre l’esposizione dopo forti rialzi può essere una strategia efficace, ma gli investitori dovrebbero tenere presente che, ad eccezione delle correzioni dovute a vere e proprie “bolle” speculative, i mercati azionari hanno storicamente recuperato piuttosto rapidamente (grafico sotto).
Considerazioni per gli investitori:
Gli investitori con portafogli bilanciati non dovrebbero farsi prendere dal panico né apportare cambiamenti radicali ai propri investimenti per timore di una correzione. Piuttosto, dovrebbero valutare quanto il proprio portafoglio sia realmente diversificato e adottare misure per aumentare la diversificazione qualora risultasse eccessivamente esposto all’intelligenza artificiale e all’andamento dei tassi d’interesse. Al momento non sembra esserci una correzione imminente, ma questi eventi sono notoriamente difficili da prevedere.
Le possibili forme di diversificazione che possono integrare un portafoglio includono:
• Attività reali (infrastrutture, immobili, materie prime, oro, energia, ecc.) – offrono una copertura contro l’inflazione e il rialzo dei tassi d’interesse;
• Stili di investimento – ricercare gestori o fondi che possano ottenere buoni risultati quando i titoli tecnologici scendono o i tassi d’interesse aumentano;
• Diversificazione geografica – investire in altre aree geografiche può offrire una protezione dalla volatilità dei mercati statunitensi e/o da un indebolimento del dollaro USA;
• Fondi alternativi – possono aumentare la diversificazione attraverso strategie più dinamiche e meno accessibili ai tradizionali investitori.
Probabilmente è ancora troppo presto per decretare la fine della strategia 60/40. Tuttavia, arricchirla con una maggiore diversificazione può contribuire a riportarla al suo obiettivo originario: offrire una buona tenuta del portafoglio in qualsiasi contesto di mercato, sia nelle fasi rialziste sia in quelle ribassiste.