
I rendimenti obbligazionari sono aumentati a livello globale (sotto). I tassi a lungo termine stanno raggiungendo livelli che non si vedevano da prima della Grande Crisi Finanziaria (2007-2009). La narrativa più diffusa è stata che i rendimenti stiano aumentando a causa dei timori sull’inflazione, dell’aumento del debito pubblico e dell’incremento delle emissioni societarie. Tutti questi fattori stanno indubbiamente contribuendo all’aumento dei tassi, ma si parla meno dell’effetto che i tassi giapponesi stanno avendo sui tassi a livello globale.
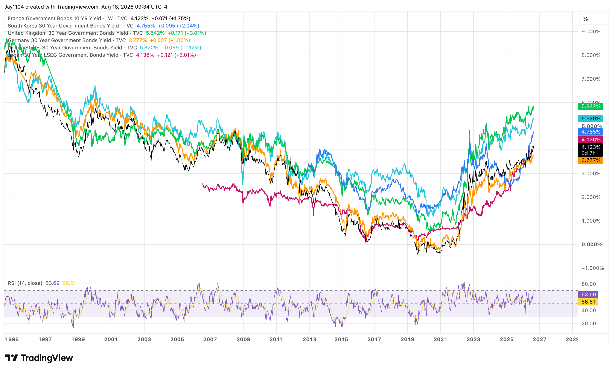
Il Giappone è da tempo un elemento fondamentale per i tassi obbligazionari globali. Gli investitori istituzionali e gli hedge fund hanno utilizzato i bassi tassi giapponesi come pietra angolare delle loro strategie di carry trade. Nella sua forma più semplice, un carry trade consiste nel prendere in prestito denaro in un Paese con tassi di interesse bassi e utilizzare i proventi per investire in attività che offrono rendimenti più elevati, incassando la differenza tra i due rendimenti. In origine, queste strategie venivano utilizzate principalmente per sfruttare la differenza tra i tassi a lungo termine di due Paesi (frequentemente Stati Uniti e Giappone), ma più recentemente gli investitori hanno iniziato a utilizzare i carry trade come forma di finanziamento a basso costo per acquistare attività rischiose, come le azioni legate all’AI, aumentando così i rendimenti.
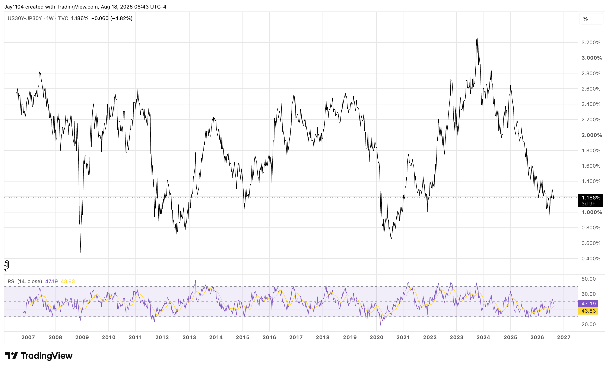
Il differenziale tra il bond giapponese a 30 anni (JGB) e il Treasury statunitense a 30 anni (US30YR) si è ridotto all’1,2% (sotto). Negli ultimi 20 anni, lo spread è sceso così tanto solo raramente. Quando lo spread si restringe, l’attrattiva del carry trade diminuisce, poiché i costi aggiuntivi della copertura valutaria erodono lo spread già ridotto. Nel lungo periodo, questo potrebbe ridurre la quantità di capitale disponibile per gli investimenti rischiosi e avere un impatto negativo sul mercato azionario.
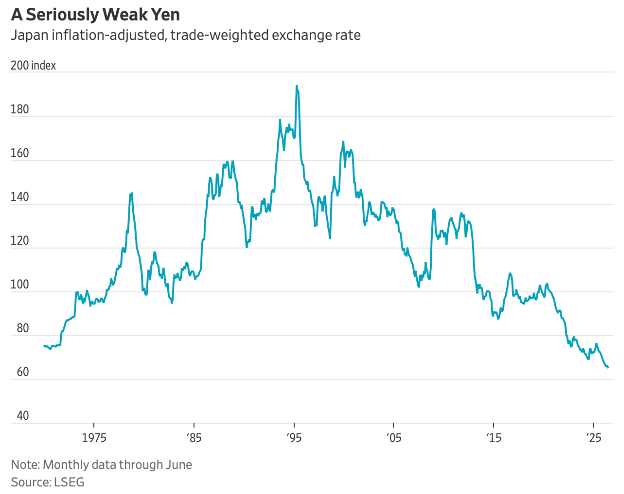
Normalmente, l’aumento dei tassi in Giappone rispetto agli Stati Uniti e al resto del mondo dovrebbe portare a un rafforzamento della valuta. Tuttavia, nonostante due interventi, lo Yen rimane debole (sotto). Si trova ora a livelli che non si vedevano almeno dai primi anni ’70. Sempre più osservatori del mercato stanno iniziando a pensare che l’assistenza degli Stati Uniti nel sostenere lo Yen possa rappresentare un modo indiretto per gli USA di immettere liquidità nel mercato in un momento in cui la maggior parte degli operatori chiede un inasprimento delle condizioni finanziarie per contenere l’inflazione. L’amministrazione Trump ha chiarito di preferire tassi più bassi e una maggiore liquidità rispetto a quanto la Federal Reserve fosse disposta a fornire. Il Segretario al Tesoro statunitense ha chiesto la rimozione del limite di 60 miliardi di dollari sulla linea di emergenza destinata a sostenere lo Yen. L’Amministrazione intende stampare denaro per prestarlo al Giappone affinché possa acquistare Yen. Ciò funzionerebbe in modo simile al Quantitative Easing della Grande Crisi Finanziaria, immettendo miliardi di dollari nell’economia. In un momento di elevata inflazione, ciò va contro la tradizionale logica di restringere la liquidità. Tradizionalmente, un intervento avverrebbe attraverso la vendita da parte della Bank of Japan di una parte delle sue ingenti disponibilità di Treasury statunitensi per acquistare Yen. Gli Stati Uniti sembrano intenzionati a evitare questo scenario.
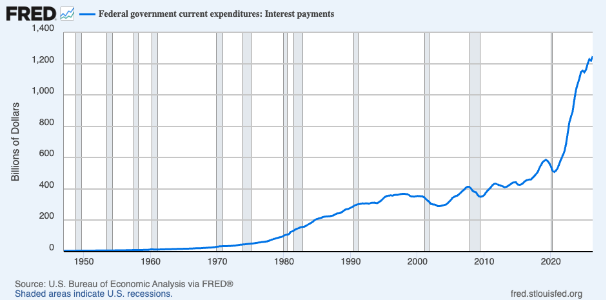
È probabile che gli Stati Uniti stiano cercando di evitare una vendita di Treasury da parte degli investitori esteri, poiché ciò porterebbe a un aumento dei tassi in un momento in cui il debito statunitense sta crescendo significativamente. Negli ultimi 10 anni, il debito è raddoppiato, passando da 20.000 miliardi di dollari a 40.000 miliardi. Questo ha portato a un’esplosione dei costi per il servizio del debito (sotto). Non sembra esserci una fine in vista per questa tendenza. Esiste l’idea che l’Amministrazione Trump stia cercando di “far correre l’economia” (“run it hot”) al fine di erodere attraverso l’inflazione una parte dei problemi legati al debito, a costo di potenziali bolle degli asset. Gli economisti tendono a sostenere un’inflazione bassa e controllata per evitare l’instabilità causata dalle bolle degli asset.
Sebbene il debito statunitense rappresenti un problema significativo, bisogna ricordare che anche il resto del mondo ha un problema di debito. In effetti, si stima che altri Paesi abbiano emesso circa 40.000 miliardi di dollari di debito denominato in USD. La grande differenza è che questi Paesi non possono stampare direttamente dollari per pagare i propri debiti. Questo crea una domanda strutturale di USD. L’aumento della domanda di USD tenderà a provocare un apprezzamento della valuta. Questa situazione tende a rendere gli asset reali più interessanti nel lungo periodo.
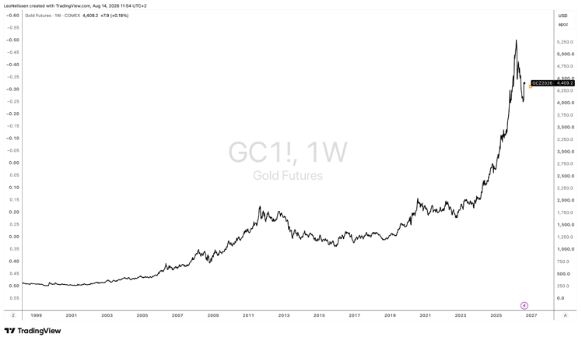
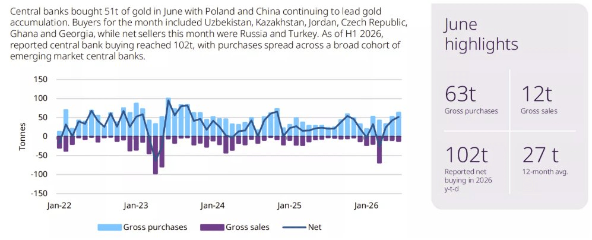
Per esempio, l’indice del Dollaro statunitense è sceso a 80 durante la Grande Crisi Finanziaria e successivamente è salito a 100, mentre l’oro è passato da 800 dollari/oncia a oltre 4.000 dollari (sotto, in alto). Una parte dell’aumento può essere attribuita agli acquisti delle Banche Centrali, che stanno cercando di diversificare le proprie riserve allontanandosi dal USD, alla luce delle crescenti incertezze geopolitiche legate agli Stati Uniti nell’attuale contesto (sotto, in basso). È probabile che anche altri asset reali, come le materie prime e il petrolio, ne traggano beneficio. Inoltre, le società dotate di potere di determinazione dei prezzi e con flussi di cassa di lunga durata dovrebbero sovraperformare in un contesto di inflazione più elevata.
Considerazioni per gli investitori:
L’aumento dei tassi e l’inflazione elevata meritano particolare attenzione da parte degli investitori. Se i tassi dovessero rimanere elevati e continuare a salire, ciò potrebbe creare problemi per i mercati, in particolare per il trade legato all’AI. Gli Stati Uniti stanno diventando sempre più dipendenti dal trade sull’AI, mentre le società legate all’AI stanno diventando sempre più dipendenti dal debito per finanziare la crescita. L’aumento dei costi di servizio del debito potrebbe far salire il costo del capitale fino a un punto in cui la crescita rallenta, portando a una rivalutazione dei multipli. Sarebbe prudente per gli investitori considerare il mantenimento di esposizioni in portafoglio verso asset resistenti all’inflazione nel caso in cui tassi e inflazione dovessero rimanere elevati per un periodo prolungato. La diversificazione tra diverse tipologie di asset, così come all’interno del mercato azionario, potrebbe rivelarsi molto preziosa qualora aumentassero le incertezze sui mercati.