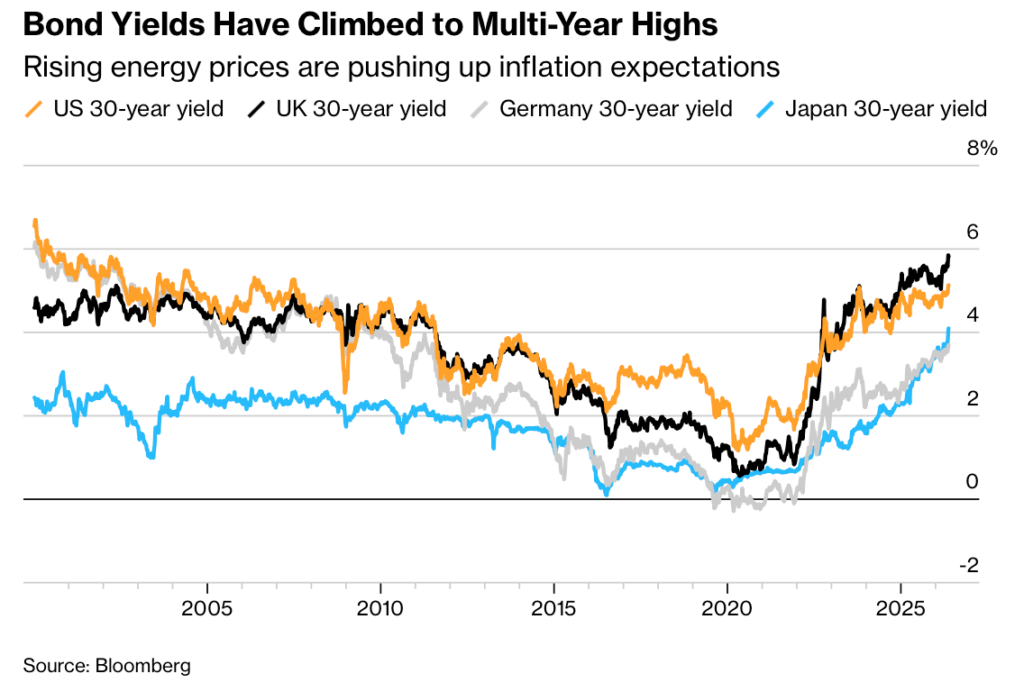
Una recente emissione di obbligazioni trentennali ha visto i rendimenti superare il 5%. E non si sono fermati lì. Al momento in cui scriviamo, il rendimento del titolo trentennale si attesta poco sotto il 5,2%. Questo è il livello più alto raggiunto dal 2003 circa. Potrebbe essere facile pensare che si tratti di un problema locale, ma i rendimenti delle obbligazioni a lunga scadenza stanno aumentando in tutto il mondo. L’equivalente titolo giapponese è al massimo storico da quando ha iniziato a essere negoziato 27 anni fa. Il rendimento dei titoli a lungo termine del Regno Unito è ai massimi dal 1998. Secondo Torsten Slok di Apollo Management, un paniere di obbligazioni decennali dei paesi ricchi del G7 è ai livelli più alti degli ultimi 22 anni (grafico sotto). Tassi elevati possono avere implicazioni profonde per gli investitori se dovessero rimanere su questi livelli.
È importante ricordare che i governi occidentali tendono ad avere poca influenza diretta sui rendimenti delle obbligazioni a lunga scadenza. Possono incidere sui tassi a breve termine attraverso il controllo dell’offerta di moneta, ma hanno scarso impatto sulle emissioni a lunga durata. Ci sono diversi fattori che stanno spingendo gli investitori obbligazionari a richiedere rendimenti più elevati.
Conflitto nel Golfo
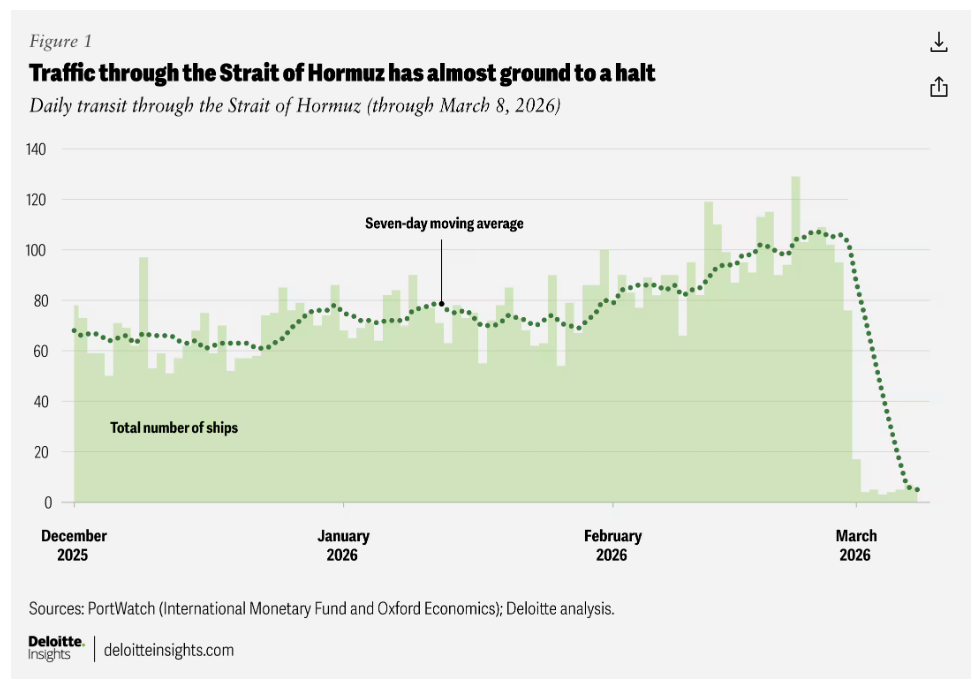
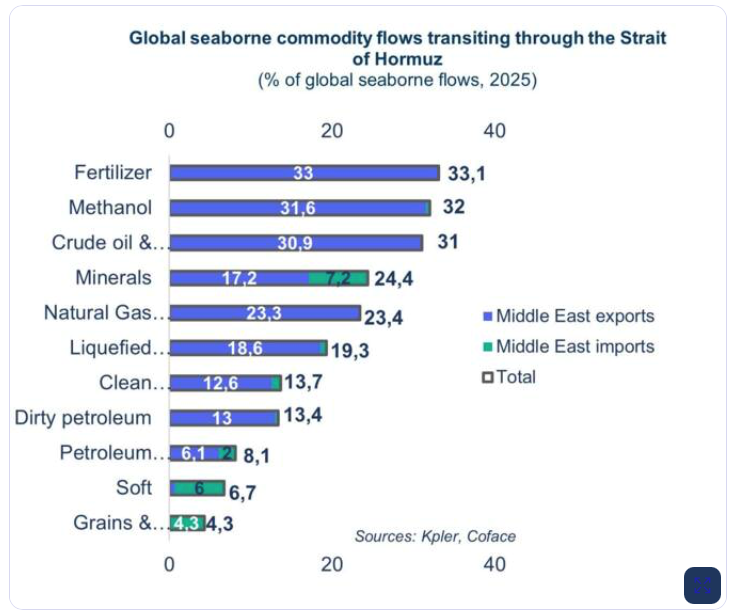
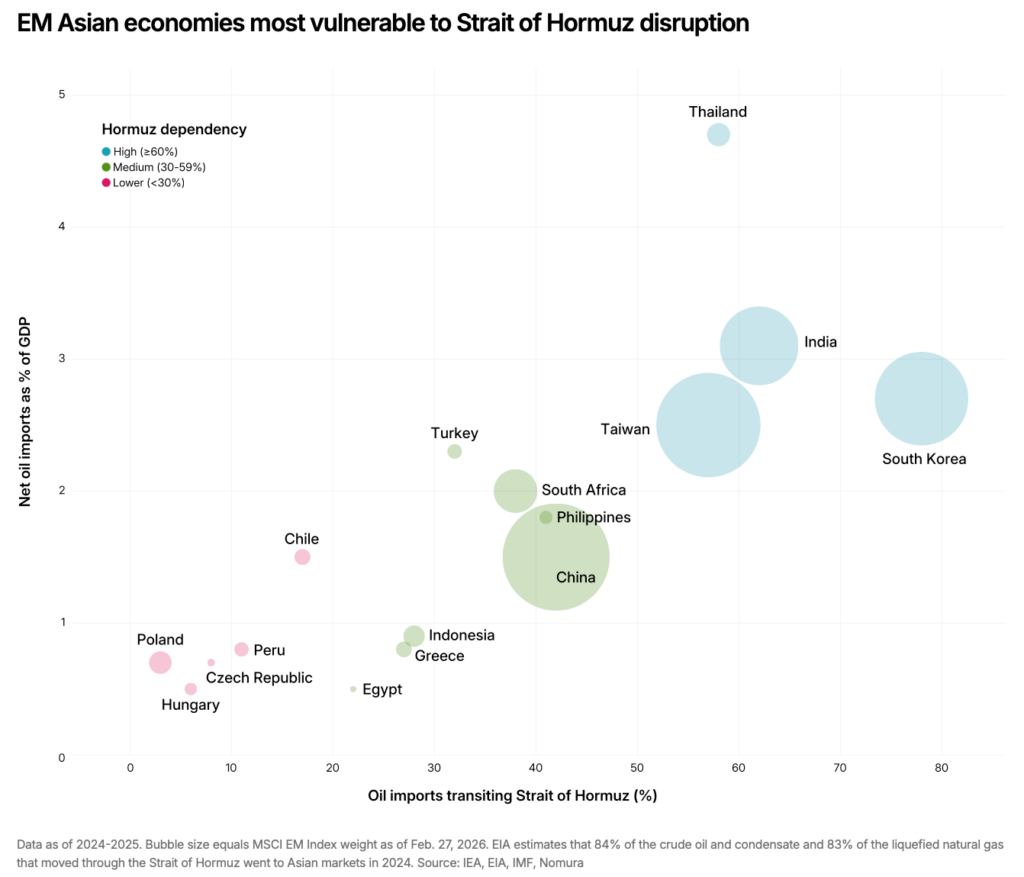
Il conflitto in Medio Oriente era stato inizialmente presentato come una “escursione di 2-3 settimane”. Poiché sembra probabile che si prolunghi ben oltre qualche mese, gli investitori stanno iniziando a fare i conti con le conseguenze. I prezzi del petrolio e di altre materie prime sono elevati, a causa della chiusura dello Stretto di Hormuz da parte dell’Iran (grafico sotto, primo), ed è probabile che rimangano alti anche dopo la fine del conflitto. A questo punto sembra improbabile che l’Iran ceda il controllo dello Stretto; più verosimilmente tenterà di imporre pedaggi alle navi in transito. Inoltre, il conflitto ha causato danni alla produzione petrolifera che richiederanno mesi o anni per essere ripristinati. I danni potenziali vanno ben oltre le sole forniture di greggio (grafico sotto, secondo). Le economie asiatiche, in particolare, sono vulnerabili agli effetti di lungo periodo e ciò si riflette nelle loro emissioni obbligazionarie (grafico in basso, terzo).
Espansione dell’AI
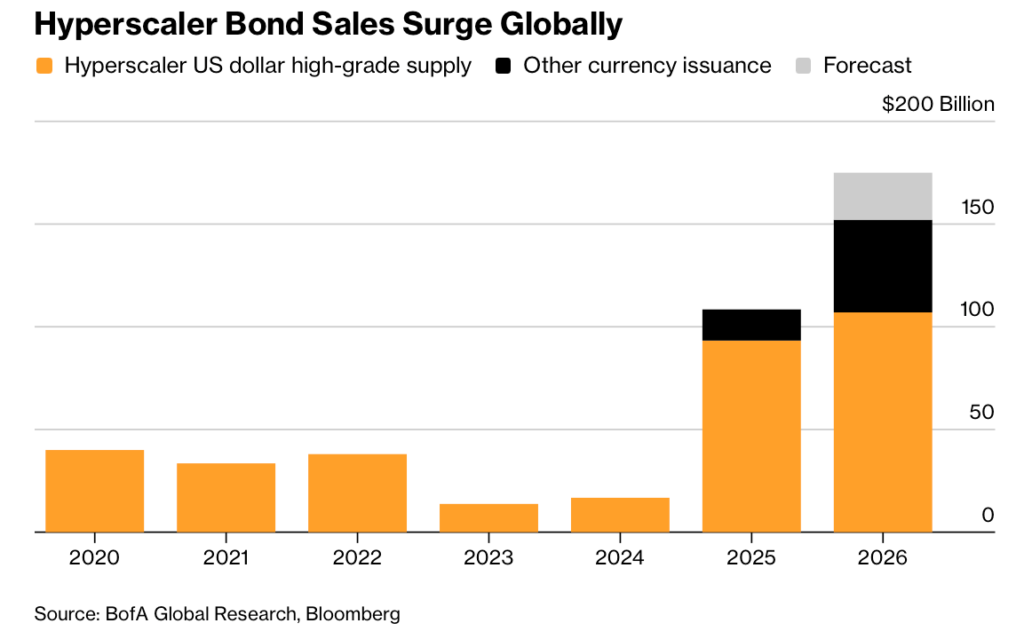
Sorprendentemente, anche il rapido sviluppo delle infrastrutture per l’intelligenza artificiale sta influenzando i mercati obbligazionari. Con oltre 700 miliardi di dollari di investimenti previsti per il prossimo anno e piani di ulteriore aumento annuale, il capitale necessario per sostenere i programmi di espansione AI dei principali hyperscaler ha iniziato a superare di gran lunga la loro capacità di generare flussi di cassa liberi interni, costringendoli quindi a ricorrere ai mercati obbligazionari (grafico sotto). Si è arrivati al punto in cui queste aziende stanno iniziando a cercare altre fonti di debito al di fuori degli Stati Uniti per soddisfare il proprio fabbisogno di capitale. Ad esempio, in un arco di 4 mesi, Alphabet Inc. (la società madre di Google) ha raccolto oltre 60 miliardi di dollari sui mercati del debito esteri, con emissioni in dollari canadesi, euro, sterline, franchi svizzeri e yen. Tutte queste emissioni obbligazionarie “aggiuntive” hanno l’effetto di diluire la domanda e far aumentare i rendimenti.
Debito pubblico
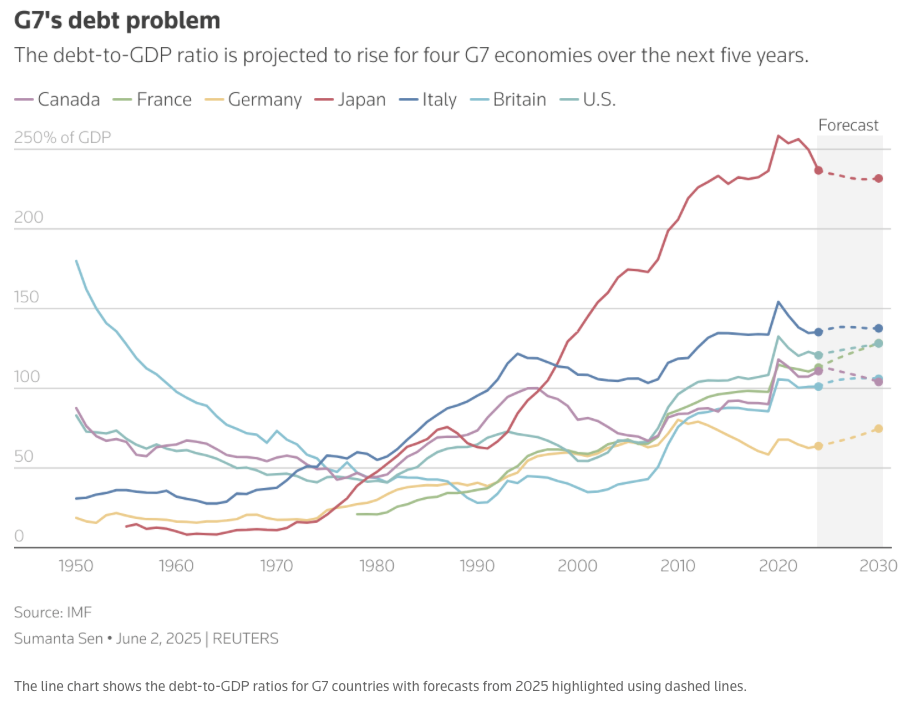
In tutto il mondo sviluppato, i debiti governativi stanno crescendo rapidamente. Gli Stati Uniti guidano questa tendenza e la recente sconfitta alla Corte Suprema in merito ai dazi, unita al prolungarsi del conflitto nel Golfo, ha aumentato le preoccupazioni degli investitori riguardo alla solvibilità a lungo termine di molti governi. In generale, il rapporto debito/PIL per la maggior parte dei paesi del G7 è aumentato significativamente negli ultimi oltre 30 anni e si prevede che continui a crescere. Questo pone una domanda: quanto debito è troppo? Sebbene il Giappone abbia da tempo livelli molto elevati di debito pubblico, gran parte del suo debito è detenuta internamente, il che in un certo senso è meno problematico. Al contrario, il debito statunitense è ampiamente detenuto da investitori stranieri. Il Congresso stima che il 31% del debito sovrano degli Stati Uniti sia detenuto da investitori esteri (contro il 10-11% in Giappone). Questo rende il debito americano molto sensibile alle decisioni degli investitori internazionali
Inflazione
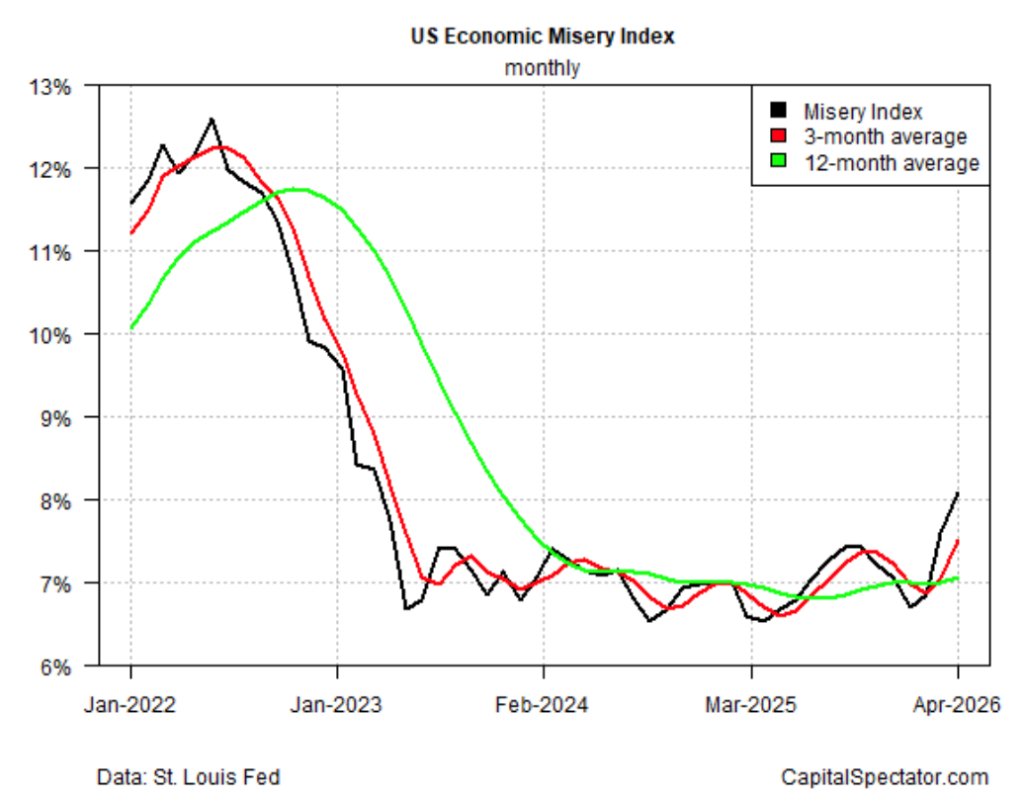
Le aspettative inflazionistiche erano elevate già prima del conflitto nel Golfo. Da allora, i dati sull’inflazione sono stati molto alti. Il nowcast della Federal Reserve di Cleveland (una stima delle aspettative correnti) indica che l’indice CPI complessivo supererà il 4% annuo nella prossima rilevazione. Valori persistenti su questi livelli impediranno alla Fed di abbassare i tassi a breve termine, indipendentemente da chi guiderà la banca centrale. L’attuale “Misery Index”, che combina inflazione e disoccupazione, evidenzia che gli americani medi stanno iniziando ad avvertire la pressione economica. Si trova al livello più alto degli ultimi 3 anni, quando i mercati stavano ancora recuperando dagli effetti post-COVID.
Considerazioni per gli investitori
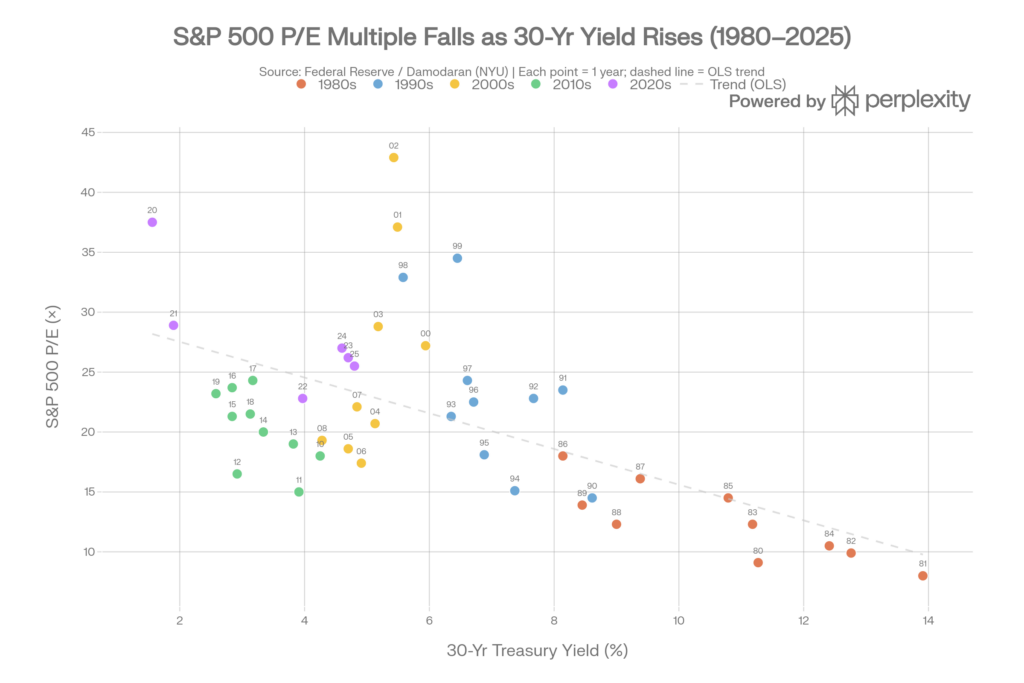
Le obbligazioni a lunga scadenza non vengono spesso utilizzate dagli investitori, a meno che non stiano speculando sulle variazioni dei tassi (più lunga è la durata del titolo, maggiore è la sensibilità del suo valore ai tassi di interesse). Tuttavia, è importante notare che i tassi a lungo termine influenzano l’allocazione del capitale. La maggior parte dei mutui viene prezzata in base ai tassi a 25-30 anni, quindi incidono sulla domanda immobiliare. Inoltre, le imprese tendono a finanziarsi su orizzonti di 5-10 anni, e tassi più elevati influenzano la redditività e le decisioni di crescita a lungo termine. Tassi più alti spingono gli investitori ad allocare più capitale verso le obbligazioni rispetto alle azioni, sottraendo potenziali fondi al mercato azionario. Infine, i multipli P/E (prezzo/utili) sono generalmente inversamente correlati ai rendimenti delle obbligazioni a lungo termine, poiché i flussi di cassa futuri vengono attualizzati nel tempo usando proprio questi tassi (grafico sotto). Pur non essendo ancora arrivati a un punto in cui gli investitori dovrebbero andare nel panico, è opportuno monitorare attentamente l’andamento dei tassi e adeguare di conseguenza l’allocazione del capitale, soprattutto per chi ha una minore tolleranza al rischio.